ข่าวสารและบทความ

อัปเดตเทรนด์ ข่าวสารและบทวิเคราะห์ใหม่ล่าสุดเกี่ยวกับวงการอสังหาริมทรัพย์
วิเคราะห์และเจาะลึกโดยผู้เชี่ยวชาญที่มีประสบการณ์สูงด้านอสังหาริมทรัพย์ในประเทศไทย
บทความล่าสุด

Filter Articles TH

PLUS เจาะลึก เหตุใด ‘คอนโด เอกมัย’ จึงเป็นคอนโดทำเลทอง

หากย้อนกลับไปราวสิบปีก่อน ย่านที่เหล่าคนกรุงฯ ใฝ่ฝันจะอยู่อาศัยมากที่สุดคงเป็นบริเวณ ‘สุขุมวิทตอนต้น’ หรือหากจะเขยิบมาตอนกลางหน่อยก็คงเป็นเฉพาะ ‘ทองหล่อ’ แต่ในเพียงแค่ระยะเวลาไม่กี่ปีที่ผ่านมา เราได้เห็นย่านน้องใหม่รายหนึ่งนามว่า ‘เอกมัย’ เติบโตขึ้นมาอย่างก้าวกระโดดแซงหน้ารุ่นพี่ในย่านและนอกย่านอย่างรวดเร็ว จากข้อมูลสำรวจระหว่างปี 2560 – 2562 ของเรา ทำเลเอกมัยมีซัพพลายเพิ่มขึ้นอย่างก้าวกระโดด เพียงแค่ในปี 2562 ล่าสุดที่ผ่านมา เหล่า Developers ได้พากันเปิดขายคอนโดมิเนียมในซอยเอกมัยกว่า 9,239 ยูนิตจาก 29 โครงการ และมีสัดส่วนผู้อยู่อาศัยเป็นชาวต่างชาติรวมกันมากกว่าครึ่ง เพราะเหตุใดเอกมัยจึงกลายเป็นทำเลทองครองใจทั้งผู้อยู่อาศัยและนักลงทุน โดยเฉพาะสำหรับแวดวงอสังหาฯ เช่น คอนโด เอกมัย ทุกคำตอบสำคัญรวมอยู่ในบทความนี้แล้ว 1. เอกมัย – ทำเลที่ยิ่งกว่าสมบูรณ์แบบและข้อได้เปรียบทางราคา อย่างที่เกริ่นข้างต้น เมื่อเราพูดกันถึงทำเลคอนโดที่สมบูรณ์แบบในกรุงเทพฯ ภาพที่ผุดขึ้นในหัวของทุกคนคงไม่หนีไม่พ้นบรรดาโครงการในบริเวณสุขุมวิทตอนต้นที่ขึ้นชื่อว่าเป็นย่านศูนย์กลางธุรกิจหรือ CBD (Central Business District) กันไปแล้วโดยปริยาย และเมื่อจะมากล่าวว่าเอกมัยกำลังเติบโตแซงหน้าเหล่าย่านธุรกิจรุ่นพี่ของมันในบริเวณ CBD หลายท่านคงส่ายหัวและกล่าวว่าเป็นไปไม่ได้ แต่หากมองกันให้ลึกลงสักหน่อย ตั้งแต่โครงสร้างของผังเมืองกรุงเทพฯ, อัตราความหนาแน่นของผู้คนและอาคาร, ตลอดจนปริมาณที่ดินที่เหลือแบบเปรียบเทียบระหว่างบริเวณสุขุมวิทตอนต้นและกลาง เราจะเห็นทันทีว่าในปัจจุบันนี้บริเวณ CBD แทบไม่เหลือ ‘ที่ดินทำเลดี’ สักเท่าไหร่แล้ว แม้อัตราการเติบโตของที่ดินจะสูงขึ้นอย่างต่อเนื่องเพราะความคึกคักทางเศรษฐกิจ แต่ความหนาแน่นและการกระจุกตัวของอาคารและผู้อยู่อาศัยเองกำลังทำให้มันใกล้จะถึงจุดอิ่มตัวในการเติบโตอย่างหลีกเลี่ยงไม่ได้ และทำให้บริเวณย่านรุ่นน้องตอนกลางของมันอย่างทองหล่อ-เอกมัยก้าวเข้ามามีบทบาทสำคัญในฐานะย่านศูนย์กลางธุรกิจส่วนต่อขยาย (Extended CBD) ในท้ายที่สุด ในปัจจุบันเวลาเราเหล่านักลงทุนยกย่องย่าน CBD บริเวณตอนต้น จึงเป็นไปไม่ได้เลยที่จะไม่กล่าวสรรเสริญย่านส่วนต่อขยายเช่นกันเพราะหากจะว่ากันจริงๆ แล้ว ถ้าปราศจากส่วนต่อขยายนี้ ความเจริญในบริเวณ CBD อาจจะไม่ได้รับการเติมเต็มเทียบเท่าทุกวันนี้ก็เป็นไปได้ ด้วยความสำคัญในฐานะย่านธุรกิจส่วนต่อขยาย พื้นที่รอบเอกมัยจึงได้รับการลงทุนและพัฒนาอย่างมากมายและรวดเร็ว ภายในระยะเวลาไม่กี่ปี เราได้เห็นการกำเนิดขึ้นของห้างสรรพสินค้า, ร้านอาหาร, คอนโด, และสิ่งอำนวยความสะดวกมากมาย กลายเป็นโลเคชั่นการอยู่อาศัยที่สมบูรณ์แบบของเหล่าคนทำงานและนักธุรกิจทั้งในย่าน CBD และบริเวณส่วนต่อขยายของมันเอง และยังมาพร้อมกับข้อได้เปรียบที่หาไม่ได้ในย่าน CBD คือ ‘ราคาซื้อ-เช่า’ ที่ต่ำกว่าราคาในทำเลใกล้เคียงกว่า 25% (ข้อมูลจากการสำรวจของเรา) เหล่าคนทำงานหรือนักธุรกิจส่วนใหญ่ที่ทำงานในย่าน CBD หรือบริเวณโดยรอบที่อยากประหยัดค่าอยู่อาศัยจึงแทบไม่ต้องลังเลเลยว่าควรจะเลือกอยู่บริเวณ CBD เลยหรือส่วนขยายของมันดี เพราะถึงแม้ว่าบริเวณ CBD อาจจะใกล้ที่ทำงานมากกว่า แต่แน่นอนว่าราคาย่อมแพงเท่าตัว การเขยิบออกมาอยู่ห่างสักหน่อยแต่เดินทางสะดวกเทียบเท่ากันด้วยรถไฟฟ้าและในราคาเช่าหรือผ่อนที่ต่ำกว่าจึงกลายเป็นทางเลือกที่สมบูรณ์แบบกว่าไปโดยปริยาย นอกจากนี้ หากพิจารณาอัตราการเติบโตของราคา ผลสำรวจของเรายังพบว่าคอนโด เอกมัยมีทิศทางอัตราการเติบโตสูงถึง 11.5% ต่อปี และมีแนวโน้มที่จะสูงขึ้นอีกอย่างแน่นอนตราบใดที่เศรษฐกิจในย่านธุรกิจตอนต้นยังคงเติบโตอย่างต่อเนื่อง 2. เอกมัย – จาก ‘ส่วนขยาย’ สู่การกลายเป็น ‘ศูนย์กลางเชื่อม’ ในการพิจารณาเอกมัยในฐานะทำเลยุทธศาสตร์ ผลสำรวจของเรายังเผยให้เห็นว่าเอกมัยไม่ได้มีทิศทางการเติบโตในฐานะเพียงแค่ส่วนขยายของ CBD แล้วเท่านั้นแต่ยังมีทิศทางการเติบโตในสถานะเป็น ‘สะพานเชื่อม’ ระหว่างย่านแห่งความหวังเก่าอย่าง CBD…

3 ขั้นตอนการเคลียร์หนี้ เพื่อเตรียมตัว ซื้อคอนโด

สำหรับผู้ที่มีแพลนจะซื้อคอนโดผ่านการกู้ธนาคาร แน่นอนว่าหนึ่งในสิ่งสำคัญที่ต้องทำคือ ‘การเคลียร์ภาระหนี้ให้เหลือน้อยที่สุด’ แต่จะมีวิธีการเคลียร์หนี้อย่างไรให้เกิดประสิทธิภาพมากที่สุด วันนี้ PLUS เตรียมคำตอบมาให้ทุกท่านแล้ว ขั้นตอนที่ 1: ทำความเข้าใจ ทำไมต้อง ‘เคลียร์หนี้’ ก่อนซื้อคอนโด จากการสำรวจของ PLUS พบว่าผู้กู้ซื้อคอนโดส่วนใหญ่ตระหนักว่าตนเองควรเคลียร์ภาระหนี้ก่อนกู้ แต่ไม่ค่อยประสบความสำเร็จในแผนการเคลียร์หนี้ของตนเองหรือล้มเลิกแผนการในท้ายที่สุดเพราะไม่เข้าใจถึงเหตุผลและความจำเป็นเท่าที่ควร ในการวางแผนเคลียร์หนี้ให้ประสบความสำเร็จ ก้าวแรกที่สำคัญสำหรับผู้กู้จึงควรเริ่มที่การทำความเข้าใจก่อนว่าเหตุใดจึงควรเคลียร์ภาระหนี้ให้เหลือน้อยที่สุดเท่าที่จะทำได้ก่อนยื่นกู้ และเพื่อให้เข้าใจโดยง่าย ลองมาทำพิจารณากัน ผ่านสถานการณ์ตัวอย่าง ดังต่อไปนี้ สถานการณ์ตัวอย่าง บุคคลผู้มีรายได้ประจำท่านหนึ่งนามว่า ปิติ มีรายได้สุทธิ ฿30,000/เดือน และภาระหนี้ราว ฿8,000/เดือน ปิติกำลังมองหาคอนโดติดรถไฟฟ้าลองคำณวณราคาคอนโดที่เหมาะกับฐานเงินเดือนตนเองด้วยสูตร ‘รายได้/ฐานเงินเดือน x 50’ (= 30,000 x 50) พบว่าราคาคอนโดที่เหมาะกับตนเองอยู่ที่ราว ฿1,500,000 เธอเลือกจึงเลือกซื้อคอนโดในราคาประมาณดังกล่าว ทว่าเมื่อลองยื่นกู้ ปิติกลับพบว่าเธออาจเผชิญกับปัญหาดังต่อไปนี้ 1) ปิติกู้ไม่ผ่าน 2) ปิติกู้ผ่าน แต่ได้วงเงินกู้ต่ำ ——————– PLUS+ Tips: คำนวณราคาคอนโดที่เหมาะกับฐานเงินเดือนของเราได้ง่าย ๆ ด้วยการนำ ‘รายได้/ฐานเงินเดือนต่อเดือน’ ของเรามาคูณกับ ‘50’ โดยที่ต้องเป็นตัวเลข ‘50’ นี้ก็เพราะธนาคารส่วนใหญ่มักให้วงเงินกู้ที่ประมาณ 50 เท่าของเงินเดือน หมายเหตุ: เป็นสูตรการคำนวณโดยคร่าวๆ เท่านั้น ผู้กู้อาจพบตัวเลขที่แตกต่างหรือคลาดเคลื่อนเล็กน้อยตามแต่นโยบายของแต่ละธนาคาร พิจารณาสอบถามธนาคารเพิ่มเติมสำหรับรายละเอียดเฉพาะเจาะจง ——————– ทำไมปิติถึงกู้ไม่ผ่านและหรือได้วงเงินกู้ต่ำ? แน่นอนว่าอาจประกอบด้วยหลายเหตุผล แต่เหตุผลที่ใหญ่ที่สุดคงหนีไม่พ้น ‘สถานภาพทางการเงิน’ ของปิติ ที่ไม่ใช่เพียงแค่ ‘รายได้’ แต่ยังรวมถึง ‘รายจ่าย’ เราจะเห็นว่าแม้ว่าเธอจะมีรายได้สุทธิต่อเดือนถึง ฿30,000 แต่ในขณะเดียวกันเธอก็มีภาระหนี้ต่อเดือนเพิ่มเข้ามา ฿8,000 และเจ้าตัวเลข ฿8,000 นี้เองที่เป็นตัวแปรสำคัญแม้ว่าจะดูน้อยนิด เป็นตัวเลขที่อาจทำให้เธอกู้ไม่ผ่าน หรือ กู้ได้วงเงินต่ำ ด้วยเพราะว่า: 1) ฿8,000 จะถูกนำมาคำนวณเพื่อหา ‘ความสามารถในการผ่อน’ ของปิติ ในการจะอนุมัติให้ปิติกู้ผ่านหรือไม่ผ่าน ธนาคารไม่ได้ดูเพียงแค่ว่าราคาของคอนโดสอดคล้องกับฐานเงินเดือนของปิติหรือเปล่า เพราะนั่นถือเป็นเพียงแค่การดูงบที่สอดคล้องโดยคร่าว ๆ เท่านั้น ไม่ได้บ่งบอกอะไรเกี่ยวกับ ‘ความสามารถในการผ่อน’ ของปิติ ซึ่งจะถือเป็นจุดสำคัญมากกว่าในการจะช่วยให้ธนาคารประเมินอย่างรอบด้านว่าปิติจะผ่อนไหวไหมหรือจะกลายมาเป็นภาระของธนาคารทีหลัง ในการจะให้เงินกู้สักก่อนกับปิติ ธนาคารจึงต้องโฟกัสที่ความสามารถในการผ่อนของเธอเป็นหลัก ผ่านการคำนวณความสามารถในการผ่อนของปิติ ดังนี้ สูตรคำนวณความสามารถในการผ่อนต่อเดือน: (รายได้ต่อเดือน x 40%) – ภาระหนี้สิน = ความสามารถในการผ่อน ความสามารถในการผ่อนต่อเดือนของปิติ: (฿30,000 x 40%) – ฿8,000 = ฿4,000 เราจะเห็นว่าในการคำนวณความสามารถในการผ่อนของปิติ มีตัวเลขสำคัญเพิ่มเข้ามาคือ ‘40%’ ซึ่งก็ไม่ใช่ตัวเลขอะไรที่ไหน แต่เป็นข้อกำหนดส่วนใหญ่ของธนาคารเองที่มองว่าผู้กู้ไม่ควรมีภาระการผ่อนเกินกว่า 35-40% ของรายได้ ในกรณีของปิตินี้ เมื่อคิดตามข้อกำหนดดังกล่าว จึงพบว่าเธอสามารถผ่อนแค่เพียงราว ฿4,000 บาทต่อเดือนเท่านั้น (หากเกินกว่านี้ อาจเจอกับภาวะหมดสภาพคล่อง เพราะในรายได้ ฿30,000 ต่อเดือน แน่นอนว่าปิติยังต้องมีค่าใช้จ่ายอื่นอีกที่ไม่ใช่ค่าผ่อนคอนโด เช่น ค่าอาหาร, ค่าเดินทาง ฯลฯ) ซึ่งถือเป็นอัตราที่ค่อนข้างต่ำเกินกว่าที่คอนโดส่วนใหญ่จะยอมรับ (ส่วนใหญ่กำหนดอัตราผ่อน ล้านละ ฿7,000 ต่อเดือน) และยิ่งหากผู้กู้อายุมาก มีระยะเวลาผ่อนน้อย ก็แทบเป็นไปไม่ได้ที่จะได้อัตราผ่อนคอนโดราวเพียงเดือนละ ฿4,000 2) ฿8,000 จะถูกนำมาคำนวณหา ‘วงเงินกู้’ ของปิติ เมื่อธนาคารทราบภาระหนี้…

คู่มือผู้เช่าคอนโด: รวมทุกค่าใช้จ่ายก่อนเช่า

สำหรับผู้เช่าคอนโดมือใหม่ ต้องเตรียมค่าใช้จ่ายอะไรบ้างก่อนเซ็นสัญญาเช่าหรือกระทั่งก่อนมองหาคอนโดสักแห่ง อะไรคือค่าเช่าล่วงหน้า? ค่าประกัน? ฯลฯ วันนี้ Plus Property เตรียมทุกคำตอมมาให้แล้ว คู่มือผู้เช่าคอนโด: ต้องจ่ายอะไรบ้างก่อนเช่า? 1) ค่าเช่าล่วงหน้า รายการ อัตรามาตรฐาน ค่าเช่าล่วงหน้า เท่าค่าห้อง ล่วงหน้า 1-3 เดือน (ผู้ให้เช่าปกติ) เท่าค่าห้อง ล่วงหน้าไม่เกิน 1 เดือน (ผู้ให้เช่าที่ปล่อยเช่า 5 หน่วย >) ในฐานะผู้เช่า สิ่งสำคัญแรกที่อาจต้องรู้ก่อนคือโมเดลการให้เช่า (ไม่ว่าจะเป็นคอนโด, บ้าน ฯลฯ) ส่วนใหญ่เป็น ‘สูตรการจ่ายก่อนอยู่’ กล่าวคือ ผู้เช่าจะต้องจ่าย ‘ค่าช่วงล่วงหน้า’ ก่อนจึงจะมีสิทธิ์เข้าอยู่ ทว่า ‘ต้องล่วงหน้ากี่เดือน’ นั้น ขึ้นอยู่กับประเภทของผู้ให้เช่าเป็นหลัก ดังนี้ ผู้ให้เช่าทั่วไป สำหรับผู้ให้เช่าทั่วไปหรือบุคคลธรรมดาที่ไม่ได้ประกอบกิจการให้เช่าเป็นกิจจะลักษณะ หรือตามกฎหมายคือไม่ได้ปล่อยเช่า (ห้องพัก, บ้าน, อาคารชุด, อพาร์ตเม้นท์ ฯลฯ แต่ไม่รวมพอหักและโรงแรม) เกิน 5 หน่วย สามารถคิดค่าช่วงล่วงหน้าได้ 1-3 เดือน แล้วแต่ตกลงกัน ตัวอย่าง ค่าเช่า 15,000 บาท กำหนดว่าต้องจ่ายค่าเช่าล่วงหน้า 2 เดือน ยอดล่วงหน้าที่ต้องจ่ายก่อนเข้าอยู่ (15,000 x 2 เดือน) = 30,000 บาท ผู้ให้เช่าที่มีการปล่อยเช่าเกิน 5 ห้อง ทว่า สำหรับผู้ให้เช่าที่มีลักษณะปล่อยเช่าเป็นกิจจะลักษณะหรือตามกฎหมายคือมีการปล่อยเช่า (ห้องพัก, บ้าน, อาคารชุด, อพาร์ตเม้นท์ ฯลฯ แต่ไม่รวมหอหักและโรงแรม) เกิน 5 หน่วยขึ้นไป กฎหมายกำหนดว่าจะสามารถคิดค่าล่วงหน้าได้เพียงแค่ 1 เดือนเท่านั้น หากเกินนี้ ถือว่าผิดกฎหมายและสามารถถูกร้องเรียนได้ ตัวอย่าง ค่าเช่า 15,000 บาท ค่าเช่าล่วงหน้า 1 เดือน ยอดล่วงหน้าที่ต้องจ่ายก่อนเข้าอยู่ = 15,000 บาท โดยค่าล่วงหน้าดังกล่าวนี้ เมื่อจ่ายแล้วจะนับเป็นค่าเช่าล่วงหน้า ซึ่งส่วนใหญ่มักกำหนดให้เป็นล่วงหน้าของเดือนสุดท้าย หรืออาจเป็นของเดือนแรกเลยก็ได้เช่นกัน ตัวอย่าง เช่น หากกำหนดให้เป็นเดือนสุดท้าย เมื่อถึงเวลาดังกล่าว ผู้เช่าก็ไม่ต้องจ่ายค่าเช่า จ่ายเพียงแค่ค่าน้ำ-ค่าไฟ เป็นต้น 2) ค่าประกันความเสียหาย รายการ อัตรามาตรฐาน ค่าเช่าล่วงหน้า เท่าค่าห้อง ล่วงหน้า 1-2 เดือน (ผู้ให้เช่าปกติ) เท่าค่าห้อง ล่วงหน้าไม่เกิน 1 เดือน (ผู้ให้เช่าที่ปล่อยเช่า 5 หน่วย >) นอกจากค่าเช่าล่วงหน้าแล้ว ผู้เช่าต้องเตรียมเงินอีกจำนวนหนึ่งสำหรับค่าประกันความเสียหาย (หรือ…

ซื้อคอนโดไม่เสียค่าคอมฯ ทำอย่างไร

ในการซื้อขายคอนโดผ่านตัวแทนอสังหาฯ ส่วนใหญ่ แน่นอนว่าค่าคอมมิชชั่นคือภาระหน้าที่ของผู้ขายต่อตัวแทนอสังหาฯ เป็นหลัก แต่ในหลายกรณี ผู้ขายก็มักรวมเอาค่าคอมฯ ที่ตนเองต้องจ่ายเข้ามาอยู่ในราคาซื้อ-ขายกับผู้ซื้อ ในฐานะผู้ซื้อ หากอยากเลี่ยงการถูกบวกค่าคอมมิชชั่นในราคาซื้อ-ขายของเรา จะมีวิธีการอย่างไร คำตอบอยู่ในบทความนี้แล้ว วิธีที่ 1 – ซื้อโดยตรงกับโครงการ สำหรับผู้ซื้อที่อยากเลี่ยงค่าคอมมิชชั่นที่อาจถูกรวมในราคาซื้อ-ขาย แน่นอนว่าทางเลือกแรกคือการซื้อโดยตรงกับโครงการ ในทางนี้ ผู้ซื้อจะสามารถเลี่ยงการเสียค่าคอมมิชชั่นได้ เพราะถือเป็นการทำธุรกรรมโดยตรงระหว่างผู้ขาย (โครงการ) และผู้ซื้อ ไม่มีคนกลางใด ๆ เข้ามาเกี่ยวข้อง หรือต่อให้มี ‘คนกลาง’ เข้ามาในฐานะนายหน้า (ไม่ว่าจะเป็นบุคคลหรือบริษัทที่โครงการจ้างหรือเปิดรับ) เข้ามาเป็นผู้คอยประสานงาน ค่าคอมมิชชั่น/ค่าตอบแทนก็ยังคงถือว่าเป็นภาระของโครงการอยู่ดีและไม่ใช่ของผู้ซื้อ ในวิธีแรกนี้ ผู้ซื้อจึงสามารถอุ่นใจได้ว่าตนเองจะไม่เสียค่าคอมมิชชั่นหรือค่าตอบแทนใดให้คนกลาง อย่างไรก็ดี การซื้อโดยตรงกับโครงการก็มีจุดอ่อนสำคัญที่ผู้ซื้อต้องตระหนักอย่างถี่ถ้วน เพราะส่วนใหญ่โอกาสที่จะซื้อโดยตรงกับโครงการมักเป็นเฉพาะช่วงพรีเซล หรือระหว่างโครงการกำลังสร้าง (หรือกระทั่งยังไม่สร้าง) เท่านั้น ซึ่งเป็นช่วงที่ผู้ซื้อจะยังไม่มีโอกาสได้เห็นตึกและลักษณะห้องจริง ไม่สามารถประเมินการทำงานของนิติบุคคลคอนโด, ลักษณะของผู้อยู่อาศัยร่วม และปัจจัยอื่น ๆ ที่สามารถทำได้เมื่อคอนโดก่อสร้างเสร็จสมบูรณ์ ซึ่งถือเป็นปัจจัยสำคัญในการพิจารณาว่าเราเหมาะหรือไม่เหมาะกับโครงการนี้ ใน ‘โครงการที่มีคุณภาพ’ หรือ ‘ทำเลดี’ จำพวกคอนโดติดรถไฟฟ้า ส่วนใหญ่จะ sold out กันตั้งแต่ช่วงพรีเซล ผู้ซื้อที่ไม่รีบซื้อในช่วงนี้ จึงแทบไม่มีโอกาสอีกเลยที่จะได้ซื้อกับโครงการโดยตรง หรือต่อให้มีโอกาส ก็อาจเหลือตำแหน่งยูนิตที่ดีให้เลือกน้อยแล้ว แต่ครั้นจะให้ซื้อช่วงพรีเซล ความกังวลเรื่องสภาพจริงของคอนโด, การบริหารงานของนิติฯ จนกระทั่งลักษณะการอยู่อาศัยของเพื่อนข้างห้องก็ถือเป็นปัจจัยสำคัญที่ต้องพิจารณาเช่นกัน รวมทั้งสำหรับใครที่อยากซื้อคอนโดแบบพร้อมเข้าอยู่ การซื้อช่วงพรีเซลจึงไม่ใช่ทางเลือกแน่นอน PLUS+ Tips โครงการคอนโดที่มีคุณภาพจะมีการว่าจ้างบริษัทตัวแทนอสังหาฯ ที่มีคุณภาพให้มาช่วยดูแลโครงการตั้งแต่เริ่มขายจนถึงกระทั่งเป็นนิติบุคคลฯ ในการประเมินคุณภาพของโครงการคอนโดในช่วงพรีเซล ในขั้นแรกผู้ซื้อจึงอาจประเมินจากประวัติคุณภาพและชื่อเสียงของบริษัทตัวแทนฯ ที่โครงการว่าจ้างมา (เช่น พลัส พร็อพเพอร์ตี้) รวมทั้งของผู้พัฒนาของโครงการเอง (เช่น แสนสิริ) ควบคู่กัน วิธีที่ 2 – ซื้อโดยตรงกับผู้ขาย เหมือนกับการซื้อโดยตรงกับโครงการ การซื้อโดยตรงกับผู้ขายหรือเจ้าของห้องช่วยให้ผู้ซื้อสามารถเลี่ยงการถูกบวกค่าคอมมิชชั่นในราคาซื้อ-ขายได้ แต่ในวิธีการนี้ ช้อสำคัญคือผู้ซื้อควรมีความช่ำชองหรือเคยมีประสบการณ์ในการซื้อคอนโดมือสองมาก่อนแล้ว รู้วิธีตรวจสอบสัญญา, ตรวจสอบโฉนด, การดำเนินเอกสารตลาดจนการเจรจาต่าง ๆ ผู้ซื้อที่ไม่มีความชำนาญอาจเสี่ยงเจอกับมิจฉาชีพ ถูกหลอกขายห้อง ตลอดจนถูกปลอมแปลงเอกสารสำคัญต่าง ๆ จนตนเองเสียเปรียบ ถูกริบเงินมัดจำเมื่อกู้ไม่ผ่าน (เพราะไม่ได้ตกลงกับผู้ขายก่อนล่วงหน้า) และปัญหาปลีกย่อยต่าง ๆ ที่อาจเกิดขึ้น วิธีที่ 3 – ซื้อกับตัวแทนนายหน้าอสังหาฯ ที่ระบุว่าราคาซื้อ-ขายและค่าคอมฯ แยกกันอย่างชัดเจน ในวิธีหรือจะกล่าวว่า ‘เทคนิค’ สุดท้ายนี้ ผู้ซื้อไม่ได้เลี่ยงคนกลาง ไม่ได้ซื้อขายโดยตรงกับผู้ซื้อ กลับกันผู้ซื้อพูดคุยและประสานงานทุกอย่างกับนายหน้าอสังหาฯ แต่สามารถเลี่ยงการถูกบวกค่าคอมฯ ในราคาซื้อ-ขายได้ด้วยการสอบถามกับนายหน้าฯ อย่างตรงไปตรงมาเลยว่า: 1) ราคาขายเท่าไหร่? 2) อัตราค่าคอมฯ เท่าไหร่? 3) อัตราดังกล่าวบวกเพิ่มในราคาซื้อ-ขายหรือไม่? นายหน้าอสังหาฯ ที่มีประสบการณ์ส่วนใหญ่จะเข้าใจผู้ซื้อดีอยู่แล้วว่าไม่อยากถูกบวกค่าคอมฯ เพิ่มในราคาซื้อ-ขายเพราะการบวกเพิ่มดังกล่าวย่อมหมายถึงราคาซื้อ-ขายที่สูงขึ้นมา โดยหากเขาสามารถตกลงราคาซื้อ-ขายและค่าคอมฯ แบบแยกกันกับผู้ขายได้ ส่วนใหญ่ก็จะเปิดเผยตรง ๆ กับผู้ซื้ออยู่แล้วเพื่อให้ผู้ซื้อสบายใจและสนใจที่จะปิดดีลมากขึ้น ทั้งนี้ ความสำเร็จในตรงนี้จะขึ้นอยู่กับผู้ขายเป็นหลักว่ามีความพร้อมที่จะจ่ายค่าคอมฯ มากแค่ไหน (เพราะอย่าลืมว่า ณ…

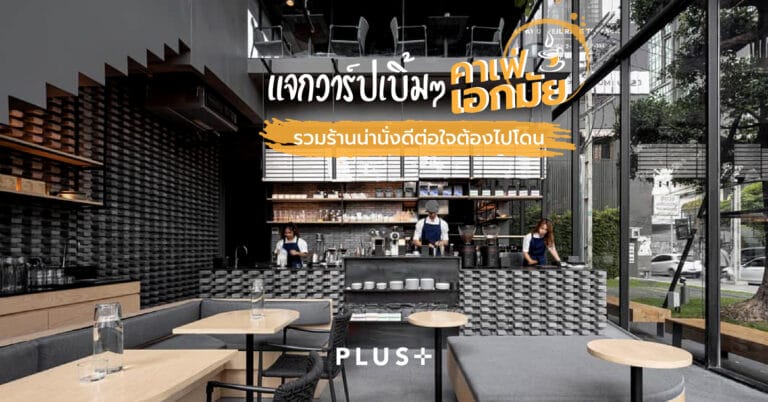
แจกวาร์ปเบิ้มๆคาเฟ่เอกมัย รวมร้านน่านั่งดีต่อใจ ต้องไปโดน

(ขอขอบคุณภาพจากร้าน Kaizen Coffee) สายเที่ยวดูไว้ ไม่ต้องไปไกลถึงเมืองนอกเมืองนา ก็หาคาเฟ่น่านั่งดีๆ ได้ไม่ต่างกัน เพราะที่เอกมัยนี้ เต็มไปด้วยคาเฟ่และร้านที่ดีต่อใจมากมาย นับเป็นอีกหนึ่งย่านที่เป็นเป้าหมายสำคัญของสาย Cafe Hopping อยู่ตลอดเวลา แถมยังเดินทางง่าย เข้าออกสบาย ใกล้รถไฟฟ้าบีทีเอสเส้นหลักสายสีเขียวเข้ม ย่านนี้จึงมีคาเฟ่และร้านอาหารดีๆ เกิดขึ้นอยู่เสมอ วันนี้พลัสฯ จึงพามาอัพเดทวาร์ปกันแบบเน้นๆ ร้านไหนเปิดใหม่ ร้านไหนยังเปิดอยู่ ว่าแล้วก็ตามมาดูกันเลยครับ เอกมัย…ย่านชิคๆ ของคนคูลๆ แหล่งไลฟ์สไตล์ที่ไม่ได้มาเพราะโชคช่วย เอกมัย ถือเป็นอีกย่านที่เต็มไปด้วย “ตัวจริง” ของหลากหลายวงการ ไม่ว่าจะเป็นคาเฟ่ ร้านอาหาร เวิร์คช็อปที่ผลัดเปลี่ยนหมุนเวียนหลักสูตรที่น่าสนใจมากมาย นอกจากนี้ยังเป็นย่านที่ชาวต่างชาติอาศัยอยู่มากมาย ด้วยทำเลที่ใกล้ทองหล่อ แต่ราคาที่ดินที่จับต้องได้มากกว่า เราจึงได้เห็นคนรุ่นใหม่ไฟแรงต่างมาใช้ชีวิตและลงทุนในย่านนี้กันมากขึ้น แต่ถึงอย่างนั้นด้วยความที่เอกมัยเป็นย่านเก่าแก่ จึงยังมีบรรยากาศสบายๆ แบบบ้านๆ จากร้านรวงที่เปิดมาเนิ่นนานผสมอยู่ด้วย เรียกได้ว่าเป็นย่านที่มีความหลากหลายไม่แพ้ย่านอื่นเลยจริงๆ คาเฟ่เก่าใหม่ รวมจุดเช็คอินที่ใช่ นั่งชิลได้ยาวๆ จากบริเวณปากซอยสุขุมวิท 63 และ สุขุมวิท 61 ไล่ไปจนถึงท้ายซอยเอกมัยก่อนไปถึงเพชรบุรี ลองมาดูกันว่า…มีที่ไหนบ้างที่ต้องไปตำ Babyccino คาเฟ่ใหม่เอี่ยมแต่งสวยสไตล์มินิมอล มีทั้งเครื่องดื่มและอาหารให้เลือกหลากหลาย รวมถึงมุมถ่ายรูปสวยๆ ที่ชวนให้เข้ามา check-in อย่างช่วยไม่ได้ 📌: เอกมัย 12 ⏲: 8 AM – 6 PM คอนโดที่น่าสนใจใกล้ร้าน: XT Ekkamai, taka HAUS, The FINE Bangkok, CEIL by Sansiri ขอขอบคุณภาพจากทางร้าน One Ounce for Onion คาเฟ่เล็กๆ ที่มีเสน่ห์อยู่ที่การตกแต่งสไตล์ Loft มีความ minimal จากงานไม้ เหมาะแก่การมานั่งคิดงานเป็นอย่างยิ่ง และนอกจากเมนูอาหารแล้ว ที่นี่ยังคั่วกาเฟเอง ทำให้มีเมล็ดกาแฟให้เลือกสรรหลากหลาย ทั้งยังการันตีรสชาติได้อีกด้วย 📌: เอกมัย 12, ซอยปรีดี พนมยงค์ 37 ⏲: 9 AM – 6 PM คอนโดที่น่าสนใจใกล้ร้าน: XT Ekkamai, taka HAUS, The FINE Bangkok, CEIL by Sansiri ขอขอบคุณภาพจากทางร้าน Cafe Thieves and Bar อีกหนึ่งคาเฟ่ในซอยเอกมัย 12 ที่ไม่พูดถึงไม่ได้ เพราะร้านนี้ ลิซ่า…

คู่มือกู้ร่วม เคล็ดลับและขั้นตอนที่ต้องรู้

ประเด็นสำคัญของบทความ การกู้ร่วมคืออะไร วิธีการกู้ร่วมซื้อคอนโด การเตรียมพร้อมเพื่อกู้ร่วมทำอย่างไร ที่อยู่อาศัยนับเป็นปัจจัยพื้นฐานที่มนุษย์นั้นให้ความสำคัญ เชื่อว่าหลายคนคงเคยวาดฝันเกี่ยวกับการมีสินทรัพย์ร่วมกันกับคนรัก โดยเฉพาะเรื่องของที่อยู่อาศัย ไม่ว่าจะชาย- หญิง หรือชาว LGBTQ+ ก็ตาม หลายคู่ต้องการการมีสิทธิ์กู้ร่วมซื้อบ้าน กู้ร่วมซื้อคอนโดด้วยกัน เพราะความสุขในชีวิตนั้นคือการที่เราได้อยู่กับคนที่รัก ปัจจุบัน ในยุคที่เปิดกว้างและทุกคนเท่าเทียมกัน สมรสเท่าเทียม หรือกฎหมายสมรสเท่าเทียมอย่างเป็นทางการ มีผลบังคับใช้ในวัน พฤหัสบดีที่ 23 มกราคม 2568 คำถาม: คู่รักหลายท่านอาจจะยังสงสัยอยู่ว่าตนเองและคนรักจะสามารถกู้ร่วมกันได้อย่างไรเมื่อไม่มีทะเบียนสมรสเป็นหลักประกัน คำตอบ: คือ ได้ เพราะข้อกำหนดการกู้ร่วมอนุญาตให้ทั้งคู่รักที่จดทะเบียนและไม่ได้จดทะเบียนสามารถยื่นกู้ร่วมกันได้ โดยสำหรับคนที่มีทะเบียนสมรส ก็สามารถถ่ายสำเนายื่นได้เลย แต่ในกรณีที่ไม่ได้จดทะเบียน ก็สามารถใช้หลักฐานอื่นที่แสดงถึงความสัมพันธ์ได้ เช่น ภาพถ่ายงานแต่ง หรือการ์ดแต่งงาน เพื่อให้ธนาคารพิจารณาได้ ด้วยเหตุนี้ คู่รัก LGBTQ+ ที่มีความพร้อมจึงสามารถยื่นกู้ร่วมกันได้เลย   การกู้ร่วมคืออะไร การกู้ร่วมก็คือ การขอสินเชื่อจากธนาคารหรือสถาบันการเงินโดยมีบุคคลตั้งแต่สองคนขึ้นไปเข้าร่วมในฐานะผู้กู้ร่วมกัน ซึ่งทุกคนที่มีชื่อเป็นผู้กู้ร่วมจะมีส่วนรับผิดชอบในการผ่อนชำระและภาระหนี้สิน รวมถึงสิทธิในทรัพย์สินที่ได้จากการกู้ร่วม เช่น บ้านหรือคอนโด ข้อดีของการกู้ร่วม เพิ่มโอกาสในการได้วงเงินกู้สูงขึ้น ช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ แบ่งเบาภาระทางการเงิน ลดระยะเวลาการผ่อน ข้อควรระวังในการกู้ร่วม ทุกฝ่ายต้องรับผิดชอบหนี้ร่วมกัน และการกู้ร่วมอาจมีผลกระทบต่อคะแนนเครดิตของผู้กู้ทุกคน หากเกิดการผิดนัดชำระ วิธีการกู้ซื้อคอนโดร่วมกัน คอนเซ็ปต์การกู้ร่วมกันของคู่รัก LGBTQ+ ไม่ได้แตกต่างจากคู่รักชาย-หญิงแต่อย่างใด การกู้ร่วมไม่เพียงแต่ช่วยลดภาระทางการเงิน แต่ยังเป็นการสร้างความมั่นคงในชีวิตคู่ของคู่รัก LGBTQ+ อย่างเท่าเทียมและเป็นธรรมในสังคมอีกด้วย รายชื่อ 3 ธนาคารที่คู่รัก LGBTQIAN+ กู้ร่วมได้ 1.ธนาคารกรุงศรีอยุธยา ดอกเบี้ยคงที่ 1 ปีแรก 1.99%* ฟรี ประเมินหลักประกันและค่าจดจำนอง สินเชื่อเพื่อที่อยู่อาศัย : อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาระหว่าง 4.194% – 5.800% ต่อปี* สินเชื่อบ้านรีไฟแนนซ์ : อัตราดอกเบี้ยลดต้นลดดอกตลอดอายุสัญญาระหว่าง 4.259% – 5.800% ต่อปี* ศึกษารายละเอียดเพิ่ม คลิก 2. ธนาคารยูโอบี อัตราดอกเบี้ยพิเศษ กู้ซื้อบ้านใหม่ และบ้านมือสอง อนุมัติวงเงินกู้สูงสุด 100% อนุมัติค่าก่อสร้างสูงสุด 100% สำหรับกู้เพื่อปลูกสร้างบ้าน ศึกษารายละเอียดเพิ่ม คลิก 3. ธนาคารกสิกรไทย เป็นคู่รัก LGBTQIAN+ ที่อายุต้องไม่ต่ำกว่า 20 ปี และผู้กู้ต้องไม่เกิน 70 ปี มีผู้กู้ร่วมได้ไม่เกิน 3 คน และต้องมีความสัมพันธ์กัน โดยรวมถึงกรณีคู่สมรสไม่จดทะเบียนและบุคคลที่มีความสัมพันธ์กันในลักษณะเพื่อน กรณีกู้เดี่ยว: รายได้ตั้งแต่ 15,000…

ข่าวสารจากพลัสฯ​

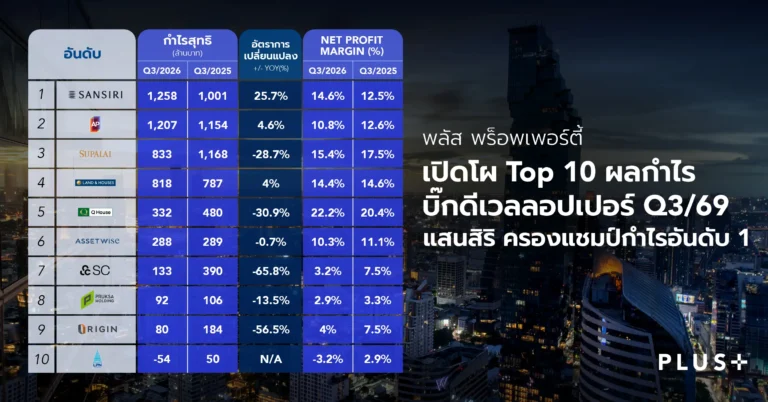
“พลัส พร็อพเพอร์ตี้” เปิดโผ Top 10 ผลกำไรบิ๊กดีเวลลอปเปอร์ Q3/69 ชู 4 กลยุทธ์รับตลาดอสังหาฯ ปี 70

พลัส พร็อพเพอร์ตี้ เปิดผลวิเคราะห์ผลการดำเนินงาน 10 ผู้ประกอบการอสังหาริมทรัพย์รายใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย ประจำไตรมาส 3 ปี 2569 พบ “แสนสิริ” ทำกำไรสุทธิสูงสุด ตามด้วย “เอพี ไทยแลนด์” และ “ศุภาลัย” ผู้ประกอบการอสังหาฯ ในช่วง Q3 ยังเผชิญความท้าทายจากตลาดที่อยู่อาศัยที่ฟื้นตัวไม่ทั่วถึง โดยการทยอยโอนโครงการที่พร้อมส่งมอบรวมถึงการรับรู้รายได้จาก Backlog ยังคงเป็นแรงหนุนสำคัญต่อผลประกอบการ ควบคู่กับการควบคุมต้นทุนและค่าใช้จ่ายเพื่อรักษาระดับกำไร ขณะที่การขยายธุรกิจ Recurring Income เช่น ธุรกิจให้เช่า ธุรกิจโรงแรม เป็นอีกช่องทางในการกระจายแหล่งรายได้ของผู้ประกอบการ ส่วนตลาดที่อยู่อาศัยระดับบนในบางทำเลยังมีแรงซื้อจากกลุ่มที่มีกำลังซื้อสูงมาช่วยหนุน อย่างไรก็ตาม ภาระหนี้ครัวเรือน กำลังซื้อที่เปราะบาง และเกณฑ์สินเชื่อที่เข้มงวด ยังเป็นปัจจัยกดดันตลาดที่ต้องติดตามต่อไปจนถึงปี 2570 เผย 10 อันดับ ผลกำไรบิ๊กอสังหาฯ Q3/69 อันดับ 1 แสนสิริ (SIRI) ครองแชมป์กำไรอันดับ 1 มีกำไรสุทธิ 1,258 ล้านบาท เพิ่มขึ้น 25.7% จากช่วงเดียวกันของปีก่อน ขณะที่มีรายได้รวม 8,638 ล้านบาท เพิ่มขึ้น 8.1% โดยมีปัจจัยสนับสนุนจากการทยอยโอนกรรมสิทธิ์โครงการที่พร้อมส่งมอบ ทั้งคอนโดมิเนียมพร้อมอยู่และโครงการแนวราบ รวมถึงการบริหารพอร์ตโครงการให้สอดคล้องกับความต้องการของผู้บริโภคในแต่ละกลุ่ม ควบคู่กับการควบคุมต้นทุนและรักษาวินัยทางการเงิน อันดับ 2 เอพี ไทยแลนด์ (AP) มีกำไรสุทธิ 1,207 ล้านบาท เพิ่มขึ้น 4.6% จากช่วงเดียวกันของปีก่อน และมีรายได้รวม 11,165 ล้านบาท เพิ่มขึ้น 21.6% โดยมีแรงหนุนจากการทยอยโอนกรรมสิทธิ์ที่อยู่อาศัย ทั้งโครงการแนวราบที่ส่งมอบจากยอดขายรอรับรู้รายได้ (Backlog) และคอนโดมิเนียมที่ก่อสร้างแล้วเสร็จ ประกอบกับการบริหารพอร์ตสินค้าให้ครอบคลุมที่อยู่อาศัยหลายประเภท และการขยายตลาดไปยังทำเลต่างจังหวัด อันดับ 3 ศุภาลัย (SPALI) ทำกำไรสุทธิ 833 ล้านบาท ลดลง 28.7% จากช่วงเดียวกันของปีก่อน และรายได้รวม 5,421 ล้านบาท ลดลง 18.7% โดยมีปัจจัยกดดันจากการโอนกรรมสิทธิ์โครงการแนวราบที่ชะลอตัวตามภาวะตลาด ขณะที่คอนโดมิเนียมโครงการใหม่เพิ่งเริ่มทยอยโอนในช่วงปลาย Q3 และคาดว่าจะรับรู้รายได้เพิ่มขึ้นใน Q4 นอกจากนี้ การโอนกรรมสิทธิ์ในโครงการร่วมทุนและบริษัทร่วมในออสเตรเลียยังลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน อันดับ 4 แลนด์ แอนด์ เฮ้าส์ (LH) ทำกำไรสุทธิ 818 ล้านบาท เพิ่มขึ้น 4% จากช่วงเดียวกันของปีก่อน…

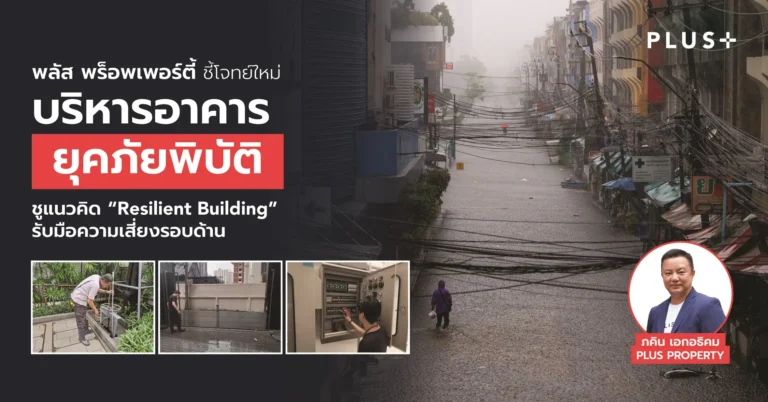
พลัส พร็อพเพอร์ตี้ ชี้โจทย์ใหม่ “บริหารอาคารยุคภัยพิบัติ” ชูแนวคิด “Resilient Building” รับมือความเสี่ยงรอบด้าน

ภัยธรรมชาติและสภาพอากาศที่เปลี่ยนแปลงกำลังเป็นความท้าทายที่หลายประเทศทั่วโลกต้องเผชิญ รวมถึงประเทศไทย ซึ่งในช่วงที่ผ่านมาเกิดภัยพิบัติที่มีความถี่และรุนแรงขึ้น ทั้งแผ่นดินไหวเมื่อปีก่อน น้ำท่วมใหญ่ภาคใต้และ กทม. โดยสถิติจากกรมป้องกันและบรรเทาสาธารณภัย ระบุว่า ช่วง 10 ปีที่ผ่านมา น้ำท่วมและพายุเป็นภัยพิบัติที่เกิดขึ้นมากที่สุด สร้างความเสียหายรุนแรง และมีแนวโน้มเกิดต่อเนื่องและอาจสร้างผลกระทบในวงกว้างขึ้น นี่จึงเป็น โจทย์ใหม่ของผู้ดูแลอาคาร ที่ต้องวางแผนล่วงหน้าเพื่อรับมือสถานการณ์ความไม่แน่นอนที่อาจเพิ่มมากขึ้น นายภคิน เอกอธิคม ผู้อำนวยการฝ่ายบริหารทรัพยากรอาคาร บริษัท พลัส พร็อพเพอร์ตี้ จำกัด (ในเครือแสนสิริ) เปิดเผยว่า อาคารทุกประเภทได้รับการออกแบบก่อสร้างและวางระบบตามมาตรฐานและข้อกำหนดด้านความปลอดภัยตามกฎหมายอยู่แล้ว ซึ่งรวมไปถึงศักยภาพในการรองรับภัยพิบัติ หน้าที่สำคัญของผู้ดูแลอาคารจึงเป็นการดูแลโครงสร้างและระบบต่างๆ ให้ยังคงทำงานได้และมีประสิทธิภาพตามที่ออกแบบไว้ตั้งแต่ต้น นอกจากนี้ ผู้ดูแลอาคาร เช่น ผู้จัดการอาคาร ช่างอาคาร ควรมีความรู้ในการตรวจดูสภาพอาคารเบื้องต้น (Visual Check) เพื่อสังเกตความผิดปกติ เช่น รอยแตกร้าวที่มีแนวโน้มขยายตัว การทรุดตัวที่ผิดปกติ หรือคราบน้ำรั่วซึมในจุดเดิมซ้ำ ๆ หากพบความผิดปกติควรให้วิศวกรหรือผู้เชี่ยวชาญเข้าตรวจสอบเพิ่มเติม เพื่อให้ระบบอาคารยังคงทำงานได้เต็มประสิทธิภาพ และรองรับภัยพิบัติได้ตามมาตรฐานที่กำหนดไว้ ทุกอาคารมีความเสี่ยงต่างกัน ควรวางแผนรับมือให้เหมาะสม อาคารแต่ละแห่งมีจุดเสี่ยงที่ต่างกัน เราควรรู้จักอาคารของตนเองเพื่อประเมินความเสี่ยงและวางแผนเชิงป้องกัน โดยพิจารณาทั้งจากประเภทของภัยที่อาจเกิดขึ้น จุดเปราะบางของอาคาร และผลกระทบที่อาจตามมาเมื่อเกิดภัยพิบัติ เพื่อจัดลำดับความสำคัญและกำหนดมาตรการรับมือให้เหมาะสมกับระดับความเสี่ยงไว้ล่วงหน้า ตัวอย่างกรณีศึกษาอาคารเชิงพาณิชย์ที่ตั้งอยู่ใกล้แหล่งน้ำ และมีลักษณะพื้นที่ลาดเอียงจากบริเวณด้านหน้าโครงการลงสู่พื้นที่ด้านในที่มีระดับต่ำกว่า ตัวอาคารมีชั้นใต้ดินหลายชั้น และมีห้องเครื่อง ห้องควบคุมอยู่ชั้นล่าง กรณีนี้ต้องเตรียมรับมือความเสี่ยงจากน้ำท่วมเป็นพิเศษ เพราะหากน้ำเข้าถึงอาคารสามารถสร้างความเสียหายให้กับระบบสำคัญทั้งไฟฟ้าและน้ำประปา ซึ่งกระทบต่อการดำเนินธุรกิจและการใช้งานของอาคารที่อาจต้องหยุดลง แม้พื้นที่นั้นจะไม่เคยเผชิญเหตุน้ำท่วมมาก่อน แต่เมื่อเห็นความเสี่ยงก็ควรป้องกันไว้ตั้งแต่ต้น อาคารลักษณะนี้ควรต้องเตรียมการอย่างดี ไม่ว่าจะเป็นการติดตั้งประตูระบายน้ำ การเตรียมกำแพงกั้นน้ำหรือกระสอบทรายในจุดที่น้ำอาจเข้ามาในโครงการ เช่น หน้าทางเข้าและรอบตัวอาคาร ทั้งนี้ อาคารที่มีชั้นใต้ดินหลายชั้น ควรจัดเตรียมปั๊มน้ำที่มีกำลังสูงสำรองไว้เพื่อกรณีฉุกเฉิน รวมถึงการวางแผนในอนาคตหากสามารถย้ายห้องควบคุมหรือตู้ควบคุมไปยังพื้นที่ที่ปลอดภัยจากน้ำท่วม ก็สามารถลดผลกระทบที่เกิดกับอาคารได้ นอกจากนี้ ควรตรวจสอบและบำรุงรักษาระบบระบายน้ำในช่วงฤดูฝน หน้ามรสุม หรือช่วงเสี่ยงน้ำท่วม ทำการลอกคลองและเตรียมอุปกรณ์ที่จำเป็น เช่น ปั๊มน้ำ ผนังกั้นน้ำ กระสอบทราย ระบบน้ำ-ไฟ-น้ำมันสำรองไว้ประจำโครงการ เพื่อให้นำมาใช้งานได้ทันทีเมื่อเกิดเหตุ ซึ่งจะสามารถช่วยป้องกันและบรรเทาผลกระทบได้ หลังจากประเมินความเสี่ยงแล้ว ควรมีการตรวจสอบความพร้อมของระบบต่างๆ ไม่ว่าจะเป็น ระบบไฟฟ้า ระบบสูบน้ำและระบายน้ำ ระบบสื่อสาร ระบบแจ้งเหตุเพลิงไหม้ และระบบรักษาความปลอดภัย รวมถึง การพิจารณาเตรียมอุปกรณ์สำรองเพื่อทดแทนเมื่ออุปกรณ์หลักขัดข้องกระทันหัน โดยประเมินจากจำนวนอุปกรณ์ที่จำเป็นต่อการใช้งานและขีดความสามารถของแต่ละเครื่อง โดยอุปกรณ์สำรองต่างๆ ก็ต้องมีการดูแลบำรุงรักษาเช่นเดียวกับอุปกรณ์หลัก เพื่อให้ให้สามารถใช้ได้ทันทีเมื่อเกิดเหตุฉุกเฉิน บริหารวิกฤติอย่างเป็นระบบ เชื่อมโยงตั้งแต่รับมือจนถึงการฟื้นฟู แผนรับมือควรครอบคลุมตั้งแต่การป้องกัน การดำเนินงานระหว่างเกิดเหตุ ไปจนถึงการฟื้นฟูหลังสถานการณ์คลี่คลาย โดยต้องตระหนักเสมอว่า แม้เราเตรียมการไว้แล้ว แต่ภัยธรรมชาติเป็นสิ่งที่ควบคุมไม่ได้ จึงอาจเกิดความรุนแรงมากกว่าที่คาดการณ์ได้ ดังนั้นจึงควรวางแผนตามการประเมินความเสี่ยงของแต่ละอาคาร อีกทั้ง ควรทำการฝึกซ้อมแผนฉุกเฉินอย่างสม่ำเสมอ รวมถึงประเมินผลหลังการฝึกซ้อมเพื่อปรับแผนให้มีประสิทธิภาพ และครอบคลุมทุกด้าน โดยเฉพาะเมื่อมีการเปลี่ยนทีมงาน ต้องมีการถ่ายทอดความรู้และฝึกใช้งานระบบที่เกี่ยวข้อง เพื่อให้ทุกคนเข้าใจบทบาทและสามารถปฏิบัติตามขั้นตอนได้อย่างถูกต้อง การสื่อสารก็เป็นอีกหนึ่งสิ่งที่สำคัญมากในช่วงวิกฤติ ควรมีการวางแผนการสื่อสารในทุกระยะ…

“พลัส พร็อพเพอร์ตี้” เดินหน้าลุยตลาดพรีเมียม Q4 ชูจุดแข็ง Property Management เพิ่มมูลค่าสินทรัพย์–หนุนศักยภาพปล่อยเช่า

“พลัส พร็อพเพอร์ตี้” ในเครือแสนสิริ เดินหน้าขยายธุรกิจบริหารจัดการอสังหาริมทรัพย์ระดับพรีเมียมในไตรมาส 4 ต่อยอดความเชี่ยวชาญกว่า 30 ปีในการบริหารคอนโดมิเนียมและบ้านระดับ Luxury, Ultra Luxury และ Branded Residence ที่พลัสฯ ดูแลกว่า 100 โครงการ โดยตั้งเป้าขยายพอร์ต Property Management โครงการระดับบน เจาะพื้นที่กรุงเทพฯ ภูเก็ต และ หัวหิน มุ่งสู่เป้ารายได้ 2,100 ล้านบาทในปีนี้ นางสาวสุวรรณี มหณรงค์ชัย กรรมการผู้จัดการ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด เปิดเผยว่า “พลัสฯ มีแผนระยะยาวในการเดินหน้าพัฒนาบริการ Property Management ระดับพรีเมียมเพื่อตอบโจทย์ลูกค้าที่มองหาผู้บริหารอาคารและการอยู่อาศัยที่มีมาตรฐานพร้อมทั้งประสบการณ์และความเชี่ยวชาญ ด้วยบริการที่ครบวงจร ทั้งนิติคอนโดและหมู่บ้าน ดูแลซื้อขายเช่า รวมถึงบริการหลังการขายอสังหาฯ ที่ออกแบบมาเพื่อการอยู่อาศัยครบทุกมิติ สามารถตอบโจทย์ได้ทั้งผู้ซื้อเพื่ออยู่อาศัยและนักลงทุน “การบริหารจัดการที่มีคุณภาพมาตรฐานเป็นหนึ่งในปัจจัยสำคัญที่ส่งผลต่อการรักษาหรือเพิ่มมูลค่าให้กับอสังหาฯ ควบคู่กับคุณภาพของที่อยู่อาศัยและทำเลที่มีศักยภาพ โดยการเจาะตลาดลูกค้าระดับบนเป็นกลยุทธ์หลักของพลัสฯ ในระยะ 3 ปีนี้ ซึ่งเป็นการขับเคลื่อนความเชี่ยวชาญด้าน Property Management ระดับพรีเมียม มุ่งยกระดับมาตรฐานการบริหารจัดการและสร้างมูลค่าเพิ่มให้กับสินทรัพย์ ซึ่งโครงการระดับพรีเมียมพี่พลัสฯบริหารอยู่ ในโซน สีลม/สาทร/วิทยุ มีตัวอย่างเช่น 98 Wireless, The Met, The River, Athenee Residence, The Empire Place และ The Bangkok Sathorn ส่วนในโซนสุขุมวิทคือ Millenium Residence, The Monument Thonglor, Khun by Yoo, Ashton Asoke และ Ficuslane เป็นต้น” การบริหารจัดการที่ดีจะมีส่วนช่วยสนับสนุนในการตัดสินใจและสร้างความเชื่อมั่นให้กับผู้ซื้อและผู้เช่า เนื่องจากโครงการมีสภาพดี ไม่ทรุดโทรมไปตามกาลเวลา ระบบภายในโครงการพร้อมใช้งาน ซึ่งการที่จะรักษาสิ่งเหล่านี้ จำเป็นต้องมีทีมที่มีความรู้ ความสามารถในการบริหารค่าส่วนกลางได้อย่างเหมาะสมด้วย รวมไปถึงสามารถสร้างคุณภาพการอยู่อาศัยที่ดี สอดรับกับความต้องการของลูกค้าระดับบนที่ให้ความสำคัญกับ After Sale Service ที่ตอบโจทย์การใช้ชีวิตมากขึ้น ซึ่งจากสถานการณ์ฉุกเฉินอันไม่คาดคิดที่เกิดขึ้นในช่วง 3 ปี ที่ผ่านมา ไม่ว่าจะเป็นเหตุการณ์แผนดินไหว หรือ น้ำท่วม พลัสฯ ได้แสดงให้ทุกคนได้เห็นแล้วว่า โครงการที่พลัสฯ บริหารทั้งหมดถือว่ามีการจัดการอย่างมืออาชีพทำให้ผู้อยู่อาศัยได้รับผลกระทบน้อยที่สุด และเมื่อเหตุการณ์คลี่คลาย ก็สามารถซ่อมแซมและปรับปรุงพื้นที่ให้กลับมาพร้อมใช้งานและอยู่ในสภาพที่ดี พลัสฯ จึงเป็นรายแรกๆ…

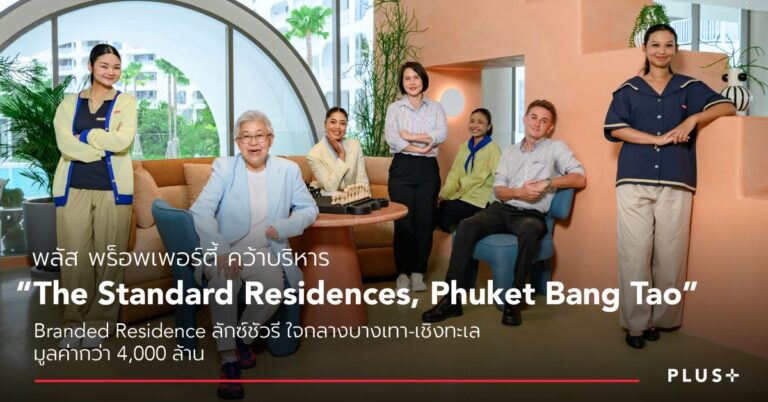
“พลัส พร็อพเพอร์ตี้” คว้าบริหาร “The Standard Residences, Phuket Bang Tao”

Branded Residence ลักซ์ชัวรี ใจกลางบางเทา-เชิงทะเล มูลค่ากว่า 4,000 ล้าน พลัส พร็อพเพอร์ตี้ เดินหน้าแผนรุกภูเก็ตต่อเนื่อง ล่าสุดคว้าบริหาร “The Standard Residences, Phuket Bang Tao” โครงการ Branded Residence ระดับลักซ์ชัวรี ภายใต้ความร่วมมือของ CG Capital และ Hyatt Hotels Corporation บนทำเลบางเทา-เชิงทะเล แหล่งไลฟ์สไตล์เซ็นเตอร์สำคัญของภูเก็ต มูลค่าโครงการรวมกว่า 4,000 ล้านบาท เสริมแกร่งพอร์ตบริหารโครงการระดับพรีเมียม นางสาวสมสกุล หลิมศุทธพรรณ รองกรรมการผู้จัดการฝ่ายพัฒนาธุรกิจและบริหารสินทรัพย์ – ภาคใต้ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด เปิดเผยว่า พลัสฯ มีความเชี่ยวชาญและเป็นแนวหน้าในธุรกิจบริหารจัดการอสังหาริมทรัพย์ระดับพรีเมียม โดย 5 ปีที่ผ่านมา ปักหมุดขยายการดูแลโครงการระดับบน ตลอดจนขยายการดูแลไปยังโครงการรูปแบบ Branded Residence ซึ่งก่อนหน้านี้ เราได้เข้าดูแลโครงการ The Standard Residences, Hua Hin และล่าสุด ได้รับความไว้วางใจต่อเนื่องให้เข้าบริหารโครงการ The Standard Residences, Phuket Bang Tao ซึ่งพลัสฯ มีจุดแข็งในการเข้าใจบริบทตลาดเมืองไทยและการดำเนินงานภายใต้มาตรฐานสากล เชี่ยวชาญทั้งการบริหารอาคาร การบริหารสินทรัพย์ การดูแลด้านการอยู่อาศัยและไลฟ์สไตล์ของลูกค้า โดยเราเป็นเพียงไม่กี่รายในภูเก็ตที่ให้บริการอสังหาฯ อย่างครบวงจร ต่อยอดประสบการณ์จากการบริหารโครงการพรีเมียมในกรุงเทพฯ ซึ่งเราครองส่วนแบ่งตลาดอยู่ถึง 36% ในโครงการที่มีราคาขายมากกว่า 250,000 บาท/ตร.ม. มีพอร์ตโฟลิโอที่แข็งแกร่ง อาทิ 98 Wireless, The Monument Thonglor, KHUN by YOO, Athenee Residence, The River, The Bangkok Sathorn, The Met, Millennium Residence, AESTIQ, Ashton Asoke, THE CROWN Residences และ THE ESSE 36 โดยเราพร้อมนำประสบการณ์กว่า 30 ปี รวมถึง ความเชี่ยวชาญในการบริหารโครงการพรีเมียมมาดูแล The Standard Residences,…

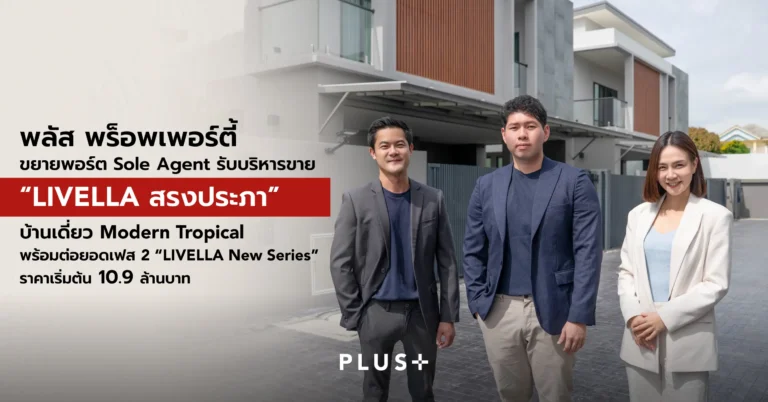
พลัส พร็อพเพอร์ตี้ ขยายพอร์ต Sole Agent รับบริหารขาย “LIVELLA สรงประภา”

บ้านเดี่ยว Modern Tropical พร้อมต่อยอดเฟส 2 “LIVELLA New Series” ราคาเริ่มต้น 10.9 ล้านบาท บริษัท พลัส พร็อพเพอร์ตี้ จำกัด ได้รับแต่งตั้งจาก บริษัท ลิฟเวลล่า พร็อพเพอร์ตี้ ดีเวลลอปเมนท์ จำกัด ให้เป็น Sole Agent ดูแลการขายและการตลาดโครงการ LIVELLA สรงประภา บ้านเดี่ยวสไตล์ Modern Tropical มูลค่าโครงการรวมกว่า 80 ล้านบาท ต่อยอดความเชี่ยวชาญด้านบริหารการขายและการตลาดอสังหาริมทรัพย์ระดับพรีเมียมที่แข็งแกร่ง นางสาวกัญภร กฤตสัมพันธ์ Project Sales Manager ฝ่ายบริหารสินทรัพย์และสนับสนุนการขาย บริษัท พลัส พร็อพเพอร์ตี้ จำกัด กล่าวว่า “พลัส พร็อพเพอร์ตี้ มีประสบการณ์ด้านการบริหารการขายและการตลาดอสังหาริมทรัพย์มากว่า 30 ปี โดยมีความเชี่ยวชาญในการดูแลการขายโครงการระดับพรีเมียมมาอย่างต่อเนื่อง ทั้งการวางกลยุทธ์การขาย การทำความเข้าใจกลุ่มลูกค้าเป้าหมาย และการวางแผนการตลาดให้เหมาะกับแต่ละโครงการ เพื่อให้เข้าถึงลูกค้าได้ตรงกลุ่มมากขึ้น โดยเราพร้อมนำประสบการณ์และความเชี่ยวชาญนี้มาสนับสนุนการขาย LIVELLA ให้เป็นไปตามเป้าหมายของโครงการ” ด้าน นายกฤตพัฒน์ พิตรธำรงพัฒน์ ผู้บริหาร บริษัท ลิฟเวลล่า พร็อพเพอร์ตี้ ดีเวลลอปเมนท์ จำกัด กล่าวว่า “LIVELLA ให้ความสำคัญกับการออกแบบบ้านที่เข้าใจการใช้ชีวิต ทั้งฟังก์ชันการใช้งาน ความเป็นส่วนตัว และยังมีเทคโนโลยี Smart Home ที่ช่วยเพิ่มความสะดวกสบายให้กับผู้อยู่อาศัย บนทำเลศักยภาพ ซึ่งจากความร่วมมือกับพลัส พร็อพเพอร์ตี้ ทำให้ LIVELLA สรงประภา เฟส 1 ปิดการขายเป็นที่เรียบร้อยในระยะเวลาไม่ถึง 1 ปี โดยขณะนี้ กำลังเข้าสู่การพัฒนา LIVELLA เฟส 2 โดยยังคงคอนเซปหลักคือความเป็นส่วนตัวและดีไซน์ที่ออกแบบเพื่อการใช้ชีวิตที่แท้จริง พร้อมเดินหน้าร่วมมือกับพลัส พร็อพเพอร์ตี้ต่อเนื่องในการทำการตลาดและการขายเฟสใหม่นี้” โครงการ LIVELLA New Series เฟส 2 ตั้งอยู่ภายในซอยสรงประภา 24 เขตดอนเมือง กรุงเทพฯ มอบความเป็นส่วนตัวสูงสุด กับบ้านเดี่ยวเพียง 5 หลัง โครงการเป็นรูปแบบ Private Community ไม่มีค่าส่วนกลาง ทำเลใกล้ทางด่วนบางปะอิน-ปากเกร็ด รถไฟฟ้าสายสีแดง และสนามบินดอนเมือง รวมถึงแหล่งอำนวยความสะดวกโดยรอบ อาทิ Robinson ศรีสมาน,…

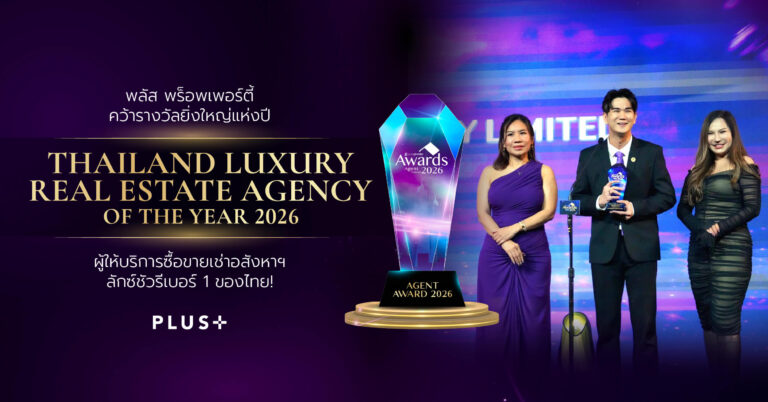
พลัส พร็อพเพอร์ตี้ คว้ารางวัลยิ่งใหญ่แห่งปี “Thailand Luxury Real Estate Agency of The Year 2026”

บริษัท พลัส พร็อพเพอร์ตี้ จำกัด คว้ารางวัล “Thailand Luxury Real Estate Agency of The Year” จากเวที LivingInsider Thailand Agent Awards 2026 ตอกย้ำประสบการณ์และความเชี่ยวชาญในการให้บริการด้านการซื้อ-ขาย-เช่าอสังหาริมทรัพย์ระดับลักซ์ชัวรี โดยมี นายจิรศักดิ์ ไพรพนากิจ ผู้อำนวยการฝ่ายบริหารสินทรัพย์ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด และทีมงาน เป็นตัวแทนขึ้นรับรางวัล ณ โรงแรมแกรนด์ เซนเตอร์ พอยต์ ลุมพินี กรุงเทพฯ นายจิรศักดิ์ เปิดเผยว่า พลัสฯ ดำเนินธุรกิจด้านการบริหารจัดการอสังหาริมทรัพย์มากว่า 30 ปี ในฐานะผู้นำในการให้บริการด้านอสังหาริมทรัพย์แบบครบวงจรของประเทศ มีรายได้รวมปีที่แล้วอยู่ที่ 1,900 ล้านบาท โดยมีบริการ Brokerage ครอบคลุมทั้งการซื้อ-ขายและเช่า เป็นหนึ่งในความเชี่ยวชาญของพลัสฯ จากประสบการณ์ที่สั่งสมมาอย่างต่อเนื่อง ทำให้ทีมงานมีความเข้าใจทั้งบริบทของตลาดและความต้องการของผู้บริโภค เพื่อนำมาประกอบการให้คำแนะนำและคัดสรรอสังหาริมทรัพย์ให้เหมาะกับโจทย์ของลูกค้าแต่ละราย โดยเฉพาะตลาดอสังหาริมทรัพย์ระดับบนที่ลูกค้าให้ความสำคัญกับ “คุณภาพการอยู่อาศัย” มากขึ้น ทั้งทำเล พื้นที่ใช้สอย ฟังก์ชัน และรูปแบบการใช้ชีวิตที่หลากหลาย อาทิ การมีสัตว์เลี้ยงเป็นสมาชิกครอบครัว การดูแลสุขภาพ ไปจนถึงการวางแผนการอยู่อาศัยในระยะยาว ทำให้การเลือกซื้อ เช่า หรือขายอสังหาริมทรัพย์ในปัจจุบัน ต้องพิจารณาให้สอดคล้องกับเป้าหมายและรูปแบบการใช้ชีวิตของแต่ละคนมากขึ้น หัวใจของการให้บริการในตลาดระดับบนจึงอยู่ที่การเข้าใจความต้องการของลูกค้า และนำความรู้ด้านอสังหาริมทรัพย์และข้อมูลตลาดมาช่วยประกอบการตัดสินใจ เพราะลูกค้าแต่ละรายมีเป้าหมายที่แตกต่างกัน ทั้งการซื้อเพื่ออยู่อาศัย การลงทุน การปล่อยเช่า หรือการมองหาที่อยู่อาศัยที่เหมาะกับรูปแบบการใช้ชีวิต ทีมงานจึงต้องให้ข้อมูลอย่างรอบด้าน พร้อมสื่อสารอย่างตรงไปตรงมา และแนะนำสิ่งที่เหมาะสมกับลูกค้าแต่ละรายให้มากที่สุด “ลูกค้าหลายรายกลับมาใช้บริการซ้ำ ทั้งการมองหาบ้านหลังที่สอง หรืออสังหาริมทรัพย์เพื่อการลงทุน ขณะที่บางรายเป็นลูกค้าที่ดูแลกันต่อเนื่องมากกว่า 20 ปี ตั้งแต่รุ่นพ่อแม่จนถึงรุ่นลูก สิ่งเหล่านี้สะท้อนถึงความใส่ใจและจริงใจในการดูแลลูกค้า ซึ่งเป็นดีเอ็นเอของพลัสฯ และเป็นสิ่งสำคัญในตลาด Agent อสังหาริมทรัพย์ โดยเฉพาะกลุ่มลูกค้าระดับบนที่ให้ความสำคัญกับคุณภาพของบริการและคำแนะนำที่เชื่อถือได้” ปัจจุบัน พลัสฯ มีอสังหาริมทรัพย์ในสต๊อกกว่า 28,500 ยูนิต ครอบคลุมทั้งบ้าน คอนโดมิเนียม และวิลล่าทั่วประเทศ รองรับความต้องการทั้งด้านการซื้อ-ขายและเช่า พร้อมทีมงานที่มีความเชี่ยวชาญในการให้คำแนะนำและดูแลกระบวนการให้บริการในแต่ละขั้นตอนครบวงจร บทความที่เกี่ยวข้อง: พลัส พร็อพเพอร์ตี้ ผู้เชี่ยวชาญบริการอสังหาฯ ครบวงจร ที่ตอบโจทย์ได้ทุกความต้องการ บริหารงานนิติบุคคลคอนโด หมู่บ้าน อาคารสถานที่ ที่ปรึกษางานขายโครงการ และตัวแทนซื้อ ขาย เช่า คอนโดมือสอง ด้วยทีมงานระดับคุณภาพกับประสบการณ์ที่มากกว่า 25 ปี เติมเต็มทุกความต้องการอย่างแท้จริง สนใจติดต่อเพื่อรับข้อมูลเพิ่มเติมได้ที่ 02 688…