ข่าวสารและบทความ

อัปเดตเทรนด์ ข่าวสารและบทวิเคราะห์ใหม่ล่าสุดเกี่ยวกับวงการอสังหาริมทรัพย์
วิเคราะห์และเจาะลึกโดยผู้เชี่ยวชาญที่มีประสบการณ์สูงด้านอสังหาริมทรัพย์ในประเทศไทย
บทความล่าสุด

Filter Articles TH

รู้จักประกันคุ้มครองวงเงินสินเชื่อ MRTA ก่อนกู้บ้าน

“มากู้บ้าน ไม่ได้มาซื้อประกัน” คือประโยคปิดท้ายที่ลูกค้าท่านหนึ่งเล่าให้ทางเราฟังหลังจากไปติดต่อธนาคารเพื่อขอสินเชื่อมากู้ซื้อบ้าน โดยลูกค้าท่านนี้ได้รับการแนะนำกึ่งเชิญชวนจากเจ้าหน้าที่สินเชื่อของธนาคารให้ทำประกันสินเชื่อ MRTA พร้อมกับการขอสินเชื่อบ้านเพื่อให้ได้รับอัตราดอกเบี้ยที่ต่ำกว่าการไม่ทำประกัน สุดท้ายแล้วลูกค้าของเราก็ยังไม่สามารถตัดสินใจได้ว่าควรทำประกันหรือไม่ เพราะเกิดความสงสัยว่าประกันคุ้มครองสินเชื่อ MRTA คืออะไร จำเป็นต้องทำหรือไม่ และความคุ้มครองที่จะได้รับจากการทำประกันจริงๆ แล้วคืออะไร โดยเฉพาะอย่างยิ่งถ้าหากทำประกันเพื่อให้ได้อัตราดอกเบี้ยที่ต่ำกว่านั้นมีความคุ้มค่าหรือไม่ พบคำตอบได้ในบทความของเราในครั้งนี้ 1. รู้จักประกันคุ้มครองวงเงินสินเชื่อ MRTA MRTA (Mortgage Reducing Term Assurance) หรือประกันชีวิตคุ้มครองสินเชื่อ คือ ประกันชีวิตประเภทหนึ่งที่มีจุดประสงค์อยู่ที่การประกันความเสี่ยงให้กับผู้กู้ โดยให้คุ้มครองสินเชื่อของผู้กู้ซึ่งในกรณีนี้คือสินเชื่อบ้าน ทำให้แม้ว่าจะเกิดเหตุต่อชีวิตผู้กู้ก็ไม่กระทบต่อการผ่อนชำระสินเชื่อบ้าน เพราะบริษัทรับประกันจะทำหน้าที่ผ่อนชำระหนี้แทนผู้กู้เอง โดยขึ้นอยู่กับระยะเวลาคุ้มครองและวงเงินประกันที่ผู้กู้เลือกทำประกันเอาไว้ 2. ประเภทและรูปแบบของประกันคุ้มครองสินเชื่อบ้าน คอนโด MRTA ในการทำประกันคุ้มครองวงเงินสินเชื่อ MRTA นั้นผู้ทำประกันสามารถเลือกความคุ้มครองวงเงินและระยะเวลาคุ้มครองได้ เช่น คุ้มครองเต็มวงเงิน และตลอดระยะเวลากู้ หากวงเงินกู้ 3 ล้านบาท ระยะเวลากู้ 30 ปี ก็จะได้รับความคุ้มครองเต็ม 3 ล้านบาท และเต็มระยะเวลา 30 ปี แต่หากเลือกความคุ้มครอง 70% ของวงเงินกู้และ 70% ของระยะเวลากู้ ก็จะได้รับความคุ้มครองวงเงิน 2.1 ล้านบาท และคุ้มครองช่วงระยะเวลา 21 ปีแรก เป็นต้น นอกจากนี้ยังขึ้นอยู่กับรูปแบบของการประกัน เช่น การประกันแบบที่จำนวนเงินเอาประกันภัยคงที่ ซึ่งไม่ว่าระยะเวลาจะผ่านไปจำนวนเงินเอาประกันก็ไม่ลดลงตามยอดหนี้ หรือการเอาประกันแบบที่จำนวนเงินเอาประกันภัยลดลง ซึ่งเมื่อเวลาผ่านไปความคุ้มครองลดลงตามภาระหนี้ที่ลดลง เป็นต้น 3. ความคุ้มครองที่ได้รับจากประกันคุ้มครองวงเงินสินเชื่อบ้าน คอนโด MRTA ประกันชีวิตคุ้มครองสินเชื่อมุ่งเน้นการให้ความคุ้มครองความสามารถในการชำระหนี้สินเชื่อบ้านแก่ผู้เอาประกัน โดยจะชำระหนี้แทนผู้เอาประกันเมื่อผู้เอาประกันเสียชีวิต ทั้งในกรณีที่เป็นการเสียชีวิตจากการเจ็บป่วยและการเสียชีวิตจากอุบัติเหตุ รวมไปถึงกรณีที่ผู้เอาประกันไม่ได้เสียชีวิต แต่ตกเป็นบุคคลทุพพลภาพถาวรสิ้นเชิง ซึ่งทำให้ไม่สามารถหารายได้มาผ่อนชำระสินเชื่อได้ 4. ความคุ้มค่าในการทำประกันสินเชื่อบ้าน คอนโด MRTA เมื่อกล่าวถึงความคุ้มค่าที่นอกเหนือจากความคุ้มครองที่ผู้กู้จะได้รับจากการเลือกทำประกันคุ้มครองวงเงินสินเชื่อก็คือการได้รับอัตราดอกเบี้ยที่ต่ำกว่าอัตราดอกเบี้ยปกติสำหรับลูกค้าที่ไม่ทำประกัน โดยมีส่วนต่างอยู่ระหว่าง 0.25% – 0.50% ซึ่งอัตราดอกเบี้ยที่ต่ำกว่านี้มีส่วนจูงใจให้ผู้กู้ตัดสินใจทำประกันได้ง่ายขึ้น และในมุมมองของธนาคารแล้วเมื่อมีการทำประกันคุ้มครองวงเงินสินเชื่อบ้าน MRTA ก็ทำให้การให้สินเชื่อแก่ผู้กู้มีความเสี่ยงลดน้อยลงเช่นกัน แต่อย่าลืมว่าเมื่อมีการทำประกันแล้วก็มักจะมีการนำเบี้ยประกันเพิ่มเข้าไปในวงเงินกู้ จึงเป็นที่น่าสงสัยว่าท้ายที่สุดแล้วการทำประกันช่วยให้ประหยัดดอกเบี้ยจ่ายได้จริงหรือไม่ ตัวอย่างกรณีศึกษา เปรียบเทียบดอกเบี้ยจ่ายระหว่างการทำประกัน MRTA และไม่ทำประกัน MRTA รายละเอียดการทำประกัน MRTA • ผู้กู้เพศชาย อายุ 35 ปี • วงเงินกู้ 3 ล้านบาท • ทุนประกันคุ้มครองเต็มวงเงินกู้และเต็มระยะเวลากู้ • เบี้ยประกัน 270,690 บาท จากกรณีศึกษาข้างต้นแสดงให้เห็นว่าอัตราดอกเบี้ยที่ลดลงจากการทำประกัน 0.50% ในช่วงปีที่ 1-3 และ 0.25% ตั้งแต่ปีที่ 4…

บอกต่อ เคล็ดลับลงทุนคอนโด เลือกแบบไหนให้โดนใจกลุ่มเป้าหมาย

ทุกวันนี้ถ้าพูดเรื่องการลงทุนคอนโด ถ้าจะหวังลงทุนระยะสั้นซื้อขายใบจอง อาจจะเป็นเรื่องยากไปซักหน่อย (ถ้าโครงการนั้นไม่ฮอตฮิตจริงๆ) และหากจะลดความเสี่ยงให้น้อยลง การลงทุนระยะยาวหวัง Capital Gain หรือลงทุนปล่อยเช่าเพื่อให้เป็น Passive Income ดูเหมือนจะปลอดภัยมากที่สุด ฉะนั้นถ้าเลือกแล้วว่า “ซื้อคอนโดไว้ลงทุนปล่อยเช่าดีกว่า” ก็ต้องเริ่มต้นด้วยการเลือกคอนโดให้เหมาะกับกลุ่มเป้าหมายที่เราต้องการปล่อยเช่าให้มากที่สุด พูดให้เข้าใจง่าย คือ ก่อนจะซื้อ ต้องมองยาวไปถึงว่าใครจะมาเช่า หรือจะปล่อยเช่าใคร และอัตราการปล่อยเช่าที่น่าสนใจคือควรให้ได้ค่าเช่าอยู่ที่ 6-8% จึงจะดี จะซื้อคอนโดปล่อยเช่าใคร ให้รู้ก่อน สำหรับการซื้อคอนโดไว้ลงทุนปล่อยเช่าต้องเลือกกลุ่มเป้าหมายที่เราเล็งไว้ให้ได้ก่อน คล้ายๆ กับการทำ Segmentation ออกเป็นกลุ่มๆ เพื่อที่เราจะได้ Targeting หรือเลือกตลาดเป้าหมายที่เราต้องการได้ โดยทั่วๆ ไป นักลงทุนคอนโดส่วนใหญ่ จะแบ่งกลุ่มเป้าหมายผู้เช่าเอาไว้ ดังนี้ ผู้เช่าที่เป็นกลุ่มเป้าหมาย กลุ่มนักเรียน-นักศึกษา กลุ่มต่างชาติตะวันตก กลุ่มต่างชาติ ชาวเอเชีย (ญี่ปุ่น/ จีน) กลุ่มพนักงานออฟฟิศ มนุษย์เงินเดือน กลุ่ม High end มีกำลังซื้อสูง ซึ่งกลุ่มเป้าหมายในการปล่อยเช่าคอนโดทั้ง 5 กลุ่มที่ยกมานี้ เป็นตัวอย่างกลุ่มผู้เช่าที่มีความต้องการเช่าในแต่ละทำเล และมีความต้องการโครงการที่แตกต่างกันออกไป เรามาเจาะกลุ่มเป้าหมายของเรากันที่ละกลุ่มกันเลย 1. กลุ่มผู้เช่านักเรียน-นักศึกษา สำหรับกลุ่มนี้แน่นอนว่าทำเลต้องอยู่ไม่ไกลสถานศึกษานั้นๆ ในระยะไม่ควรเกิน 1-2 กิโลเมตรกำลังดี ใช้เวลาเดินทางไม่เกิน 15 นาที ยิ่งเป็นโครงการที่อยู่ในระยะที่เดินเท้าได้จะยิ่งปล่อยเช่าง่าย หรือบางโครงการมีบริการรถรับ-ส่งไปมหาวิทยาลัยหรือโรงเรียนก็ยิ่งเพิ่ม Value ให้โครงการมากขึ้น ในรัศมีไม่ไกลโครงการต้องอยู่ใกล้สิ่งอำนวยความสะดวก เช่น ร้านสะดวกซื้อและร้านอาหาร ถ้าโครงการไหนมีทั้ง 2 ร้านนี้ในโครงการก็จะทำให้ปล่อยเช่าได้ง่าย เนื่องจากกลุ่มนักเรียน-นักศึกษาต้องการความสะดวกสบายสำหรับการใช้ชีวิตในคอนโดฯ ไม่ต้องเดินทางไกล เพราะเวลาส่วนใหญ่จะหมดไปกับการเรียนและทำการบ้าน Room Type ที่ถูกใจเรียนนักศึกษา ขนาดห้องที่น่าสนใจในการปล่อยเช่ากลุ่มนักเรียน-นักศึกษา ควรเป็นห้องขนาดไม่เล็กเกินไปและไม่ใหญ่เกินไป 30 ตารางเมตรกำลังพอดี เพราะนักศึกษาส่วนใหญ่จะเช่าอยู่กับเพื่อนเพื่อแชร์ค่าห้องกัน และกลุ่มนี้เน้นความสะดวกสบายในการอยู่อาศัย เพราะฉะนั้นห้องต้องมาพร้อมเฟอร์นิเจอร์จึงจะเป็นสิ่งที่ตอบโจทย์ในการตัดสินใจเลือกเช่าได้ง่ายขึ้น เช่น เตียง 2 ชั้น และโต๊ะทำงาน หรือบางคนอาจจะงบลงทุนน้อยก็เลือกซื้อห้องแบบสตูดิโอเพื่อปล่อยเช่าสำหรับนักศึกษาที่ต้องการเช่าอยู่คนเดียว โดยเน้นแต่งห้องให้น่าอยู่เพื่อให้ปล่อยเช่าง่ายขึ้น สิ่งอำนวยความสะดวกในโครงการ กลุ่มนี้จะให้ความสำคัญกับพื้นที่ส่วนกลางประเภทห้องอเนกประสงค์หรือ Co-Working Space เพราะจะใช้เวลาส่วนใหญ่ไปกับการทำการบ้าน, อ่านหนังสือ หรือนั่งเล่นกับเพื่อนๆ สรุปการซื้อคอนโดไว้ปล่อยเช่านักเรียนนักศึกษา ต้องเน้นทำเลที่อยู่ใกล้สถานศึกษาและสิ่งอำนวยความสะดวก รวมทั้ง Facility ที่ตอบโจทย์ไลฟ์สไตล์วัยรุ่น เช่น dcondo Campus Resort Dome-Rangsit THE BASE Phetkasem นอกจากนี้การซื้อคอนโดลงทุนปล่อยเช่านักเรียน-นักศึกษา ยังมีโอกาสปล่อยเช่ากลุ่มบุคลากร, อาจารย์ได้อีกด้วย โดยเฉพาะถ้าเลือกคอนโดที่อยู่ใกล้โรงเรียนนานาชาติ ก็จะได้กลุ่มอาจารย์ Expat หรือนักเรียนนักศึกษาต่างจังหวัดที่เข้ามาในกรุงเทพฯ…

ติดแบล็คลิสต์ (Blacklist) คืออะไร การเช็คแบล็คลิสต์ และเครดิตบูโร

ทุกวันนี้หลายคนเกิดความเข้าใจผิด เนื่องจากเวลายื่นขอสินเชื่อต่างๆ ไม่ว่าจะกู้บ้าน กู้คอนโด หรือสินเชื่อเอนกประสงค์อื่นๆ แล้วไม่ผ่านการอนุมัติเสียที จึงเข้าใจว่าโดนเครดิตบูโร ติดแบล็คลิสต์รายชื่อเราเอาไว้ ฟังแบบนี้แล้วหวั่นใจกันแน่ๆ แต่อย่าเพิ่งเข้าใจผิดกันไปครับ วันนี้เราจะพาทุกคนไปทำความรู้จักกับเครดิตบูโร การติดแบล็คลิสต์คืออะไร? และเรื่องจริงที่หลายๆ คนเข้าใจผิด เพื่อให้เกิดความเข้าใจที่ถูกต้องตรงกัน ข้อมูลเครดิต คืออะไร? ก่อนอื่นเราต้องรู้จักก่อนว่า ข้อมูลเครดิตคืออะไร? ข้อมูลเครดิต คือ ข้อมูลเกี่ยวกับประวัติการชำระหนี้ของลูกค้า ซึ่งถูกจัดเก็บไว้ในระบบฐานข้อมูลของบริษัทข้อมูลเครดิตหรือเครดิตบูโร และจะปรากฎในรายงานข้อมูลเครดิตเมื่อมีผู้ประสงค์ขอเรียกดูข้อมูล ปัจจุบันข้อมูลเครดิต ประกอบด้วยข้อมูล 2 ส่วน ดังนี้ ข้อมูลที่บ่งชี้ถึงตัวตนลูกค้า เช่น ที่อยู่ วันเดือนปีเกิด สถานภาพการสมรส อาชีพ เลขที่บัตรประชาชน ส่วนในกรณีที่เป็นนิติบุคคลจะเป็น ชื่อ สถานที่ตั้ง เลขทะเบียนนิติบุคคล เป็นต้น ข้อมูลเกี่ยวกับสินเชื่อที่ได้รับอนุมัติและประวัติการชำระสินเชื่อ ประวัติการชำระ ราคาสินค้า หรือบริการโดยบัตรเครดิตรวมทั้งสถานะบัญชี แล้วอะไรคือ สถานะบัญชี? สถานะบัญชี คือ ข้อมูลที่แสดงสถานะของบัญชีสินเชื่อในแต่ละบัญชีที่แสดงในรายการข้อมูลเครดิต เช่น สินเชื่อปกติ สินเชื่อที่ปิดบัญชีแล้ว สินเชื่อที่ค้างชำระเกิน 90 วัน สินเชื่อที่อยู่ในกระบวนการทางกฎหมาย เป็นต้น รายงานข้อมูลเครดิต (Credit Report) คืออะไร? รายงานข้อมูลเครดิต คือ รายงานที่บริษัทข้อมูลเครดิตจัดทำขึ้น และให้สิทธิสถาบันการเงินที่ได้รับความยินยอมจากเจ้าของข้อมูลเรียกดู หรือเจ้าของข้อมูลเรียกดูได้ โดยรายงานข้อมูลเครดิต จะแสดงข้อมูลสินเชื่อ ประวัติการชำระสินเชื่อ สถานะทุกบัญชีที่เจ้าของข้อมูลมีอยู่กับสถาบันการเงินทุกแห่งที่เป็นสมาชิกบริษัทข้อมูลเครดิต แล้วข้อมูลเครดิตมีความสำคัญอย่างไร? ข้อมูลเครดิตจะแสดงถึงประวัติการชำระหนี้ที่สะท้อนถึงพฤติกรรมและวินัยทางการเงินของเจ้าของข้อมูล อีกทั้งยังแสดงถึงความตั้งใจในการชำระหนี้และความน่าเชื่อถือ หรือที่เราเรียกกันว่า เครดิตนั่นเองครับ ที่มีความสำคัญต่อการประกอบธุรกิจ สถาบันการเงินจึงใช้ประโยชน์จากรายงานข้อมูลเครดิตเป็นปัจจัยหนึ่งที่ใช่ร่วมกับปัจจัยอื่นๆ ในการพิจารณาอนุมัติสินเชื่อ เช่น ความสามารถในการหารายได้ ความเป็นไปได้ของธุรกิจ หลักประกัน เป็นต้น ดังนั้น ผู้ที่มีประวัติการชำระหนี้ได้ดีจึงมีโอกาสได้รับสินเชื่อในอัตราที่เหมาะสมสูงกว่าผู้ที่มีประวัติการชำระหนี้ไม่ดีครับ ประกันสินเชื่อบ้าน MRTA ควรทำไหม 4 ทางเลือกกู้เงินซื้อบ้าน ซื้อคอนโด ผ่อนแบบไหนหมดไวสุด ทำไมต้องมีเครดิตบูโร (Credit Bureau) ในระบบการเงินของไทย ปี 2545 มีการตรา พ.ร.บ.การประกอบธุรกิจข้อมูลเครดิตพ.ศ.2545 โดยมีเหตุผลคือ “โดยที่การกู้ยืมหรือให้สินเชื่อของสถาบันการเงิน จำเป็นต้องมีข้อมูลเกี่ยวกับฐานะทางการเงินและประวัติการชำระหนี้ของลูกค้าอย่างเพียงพอว่าลูกค้ารายนั้น มีประวัติอย่างไร และมีภาระหนี้อยู่กับสถาบันการเงินอื่นมากน้อยเพียงใด เท่าที่ผ่านมา การให้กู้ยืมหรือการให้สินเชื่อของสถาบันการเงินยังมีข้อมูลไม่ครบถ้วน ส่งผลให้เกิดหนี้ที่ไม่ก่อให้เกิดรายได้เพิ่มมากขื้น ทำให้ปัญหาความไม่มั่นคงแก่สถาบันการเงินนั้น และระบบสถาบันการเงินโดยรวม นอกจากนี้ การประกอบธุรกิจข้อมูลเครดิตในปัจจุบันยังไม่มีกฎหมายเกี่ยวกับการกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการทำธุรกรรมข้อมูลเครดิต รวมทั้งยังไม่มีกฎหมายคุ้มครองประชาชนผู้เป็นเจ้าของข้อมูลไว้เป็นการเฉพาะ จึงจำเป็นต้องมีตราพระราชบัญญัตินี้” ปี 2548 มีการควบรวมกิจการของบริษัทข้อมูลเครดิตทั้ง 2 แห่ง และเปลี่ยนชื่อเป็นบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด หรือ…

เงินสมทบกรณีชราภาพ ประกันสังคม เลือก บำเหน็จหรือบำนาญ

เงินสมทบกรณีชราภาพ ประกันสังคม ยอมจบที่บำเหน็จ หรือ ส่งต่อจนได้บำนาญ เลยลองคิดเล่นๆ ว่า หรือเราจะลาออกจากการเป็นผู้ประกันตน เพื่อคงสิทธิรับเงินบำเหน็จประกันสังคม ตอนอายุ 55 ปี จะดีกว่าไหม เพราะได้เงินก้อน และไม่ต้องลุ้นด้วยว่า ประกันสังคมจะมีเงินจ่ายบำนาญให้เราไปจนตายหรือไม่ เพราะประเทศไทยเข้าสู่สังคมผู้สูงอายุอย่างเต็มรูปแบบเข้าทุกที เท่ากับว่า อีกหน่อยถ้าผู้ประกันตนเกษียณอายุมากขึ้นเรื่อยๆ แล้วทุกคนเลือกรับบํานาญประกันสังคมเหมือนกัน แต่คนทำงานที่จะส่งเงินเข้ากองทุนกลับมีน้อยลง เงินในกองทุนอาจจะร่อยหรอลงไปเรื่อยๆ ก็ได้… ใครจะไปรู้ ประกันสังคม กับ สิทธิประโยชน์กรณีชราภาพ ก่อนจะไปตัดสินใจเลือกบำเหน็จ หรือ จากประกันสังคม หลายคนอาจจะไม่รู้ว่า ถ้าเราเป็นผู้ประกันตนภาคบังคับ (มาตรา 33) หรือลูกจ้างอย่างเราๆ ที่ทุกเดือนจะถูกหักเงิน 5% ของค่าจ้างไปสมทบเข้ากองทุนประกันสังคม โดยกำหนดฐานค่าจ้างขั้นต่ำไว้ที่ 1,650 บาท และสูงสุดอยู่ที่ 1.5 หมื่นบาท แปลว่า ต่อให้เราเงินเดือนมากกว่า 1.5 หมื่นบาท ก็จะถูกหักเงินสมทบกองทุนเพียงเดือนละ 750 บาท เงิน 750 บาท ไม่ได้หายไปไหน แต่จะถูกกระจายไปสมทบไว้เป็นสิทธิประโยชน์ในแต่ละกรณี โดยแยกได้ดังต่อไปนี้- 1.5% ของค่าจ้าง หรือสูงสุด 225 บาท จะเก็บไว้สำหรับกรณีเจ็บป่วยหรือประสบอันตราย+กรณีคลอดบุตร+กรณีทุพพลภาพ+กรณีเสียชีวิต – อีก 0.5% ของค่าจ้าง หรือสูงสุด 75 บาท จะเก็บไว้สำหรับกรณีว่างงาน – ขณะที่ 3% ของค่าจ้าง หรือสูงสุด 450 บาท จะเก็บไว้เป็นเงินสมทบกรณีชราภาพ และนอกจากเงินที่ลูกจ้างสมทบให้แล้ว นายจ้างสมทบยังช่วยสมทบให้อีกเท่าตัว นอกจากนี้บางกรณีรัฐบาลยังร่วมสมทบให้อีกแรง (ยกเว้นเงินสมทบกรณีชราภาพ) สำหรับเงินชราภาพเริ่มมีการสมทบมาตั้งแต่วันที่ 31 ธ.ค. 2541 ทำให้ในแต่ละเดือน เราจะมีเงินเก็บไว้ใช้ในกรณีชราภาพสูงสุด 900 บาท โดยเป็นส่วนของลูกจ้าง 450 บาท และนายจ้าง 450 บาท ซึ่งเงินส่วนนี้จะกลายมาเป็นบำเหน็จ หรือบำนาญ แล้วแต่ว่าเราเข้าเงื่อนไขด้านไหน เงินบำเหน็จประกันสังคม… หลักแสน ถ้าจะให้ได้บำเหน็จชราภาพต้องเข้าเงื่อนไข 3 ข้อนี้ คือ1. จ่ายเงินสมทบไม่ครบ 180 เดือน 2. ความเป็นผู้ประกันตนสิ้นสุดลง 3. มีอายุครบ 55 ปีบริบูรณ์ หรือเป็นผู้ทุพพลภาพ หรือถึงแก่ความตาย แม้จะได้เข้าเงื่อนไขนี้แล้ว แต่ก็อาจจะได้บำเหน็จไม่เท่ากัน…

ประกันภัยอาคาร สำคัญอย่างไรสำหรับชาวคอนโด

ในช่วงเดือนสิงหาคมที่ผ่านมานั้นหลายๆ ท่านก็คงได้ทราบข่าวแผ่นดินไหวในหลายประเทศ โดยเฉพาะในประเทศพม่าถือว่าได้รับความสนใจจากคนไทยมากเป็นพิเศษ เพราะไม่เพียงสร้างความเสียหายต่อชีวิต ทรัพย์สิน และโบราณสถานต่างๆ เป็นจำนวนมาก แต่แรงสั่นสะเทือนยังรับรู้ได้ถึงอาคารสูงหลายๆอาคารในประเทศไทย ซึ่งต้องยอมรับว่าระยะหลังข่าวแผ่นดินไหวถือว่าสร้างความกังวลให้กับผู้อยู่อาศัยในคอนโดที่เป็นตึกสูง ซึ่งเรื่องภัยธรรมชาตินั้นเป็นเรื่องไม่เหนือการคาดเดา แต่แม้จะไม่สามารถควบคุมภัยธรรมชาติได้ แต่เราควรหาวิธีป้องกันและจัดการกับความเสี่ยงที่จะเกิดขึ้น การทำประกันภัยอาคาร ถือเป็นอีกวิธีการจัดการความเสี่ยงที่ดีที่ โดยทั่วไปการทำประกันอาคารชุดจะแบ่งออกเป็น 2 ประเภทดังนี้ แบบที่ 1. ประกันความคุ้มครองส่วนกลางของอาคารทั้งหมด (All Risk) โดยทุนประกันรวมนั้นทั่วไปจะคิดจากมูลค่าการก่อสร้างรวมทั้งงานระบบ และ Facilities ต่างๆ ของอาคาร ครอบคลุมความคุ้มครองของภัยไฟไหม้ น้ำท่วม ภัยธรรมชาติต่างๆ ไม่ว่าจะเป็น น้ำท่วม ฟ้าผ่า แผ่นดินไหว ความเสียหายของอุปกรณ์ งานระบบต่าง (Machinery Breakdown) กระจกพื้นที่ส่วนกลาง ภัยจากการโจรกรรม ฯลฯ และแบบที่ 2. การทำประกันภัยสำหรับบุคคลที่ 3 (Public Liabilities) เพื่อป้องกันความเสียหายที่เกิดจากส่วนกลางของนิติบุคคล ที่เกิดกับบุคคลภายนอก เช่น เศษกระเบื้อง เศษปูน หล่นใส่ผู้คน เป็นต้น อย่างไรก็ตามก่อนทำประกันภัยจะต้องพิจารณาทุนประกันภัย กับเงื่อนไขในภัยแต่ละชนิดให้รอบคอบ เพราะทุนประกันภัยรวมนั้น เป็นเพียงตัวเลขที่แสดงถึงความเสียหายที่เกิดขึ้นระดับ 100% ขนาดอาคารถล่มเป็นซาก ภายใต้เงื่อนไขที่จำกัด ยกตัวอย่าง อาคาร A มีทุนประกัน 100 ล้านบาท แล้วเกิดกรณีแผ่นดินไหว ซึ่งส่งผลให้อาคารเกิดความเสียหายทั้งอาคาร หากในเงื่อนไขกรมธรรม์ระบุว่า มีการจำกัดวงเงินคุ้มครองอยู่จำกัดที่ 20 ล้านบาท ก็จะสามารถเคลมได้เพียง 20 ล้านบาท เป็นต้น นอกจากนี้ต้องเลือกบริษัทประกันภัยที่มีชื่อเสียง เป็นที่ยอมรับในระดับหนึ่ง เพื่อให้ไว้วางใจได้ในการให้บริการ และมีกำลังในการชดเชยความเสียหาย ซึ่งการใช้บริการโบรกเกอร์ประกันภัย ถือเป็นอีกทางเลือกสำหรับผู้ใช้บริการ ปัจจุบันมีบริษัทใหญ่ๆ อยู่หลายราย ซึ่งข้อดีของการใช้บริการโบรกเกอร์ นั้น จะเป็นประโยชน์ในด้านการต่อรองในการเคลมประกันแต่ละเคส รวมไปถึงการเสนอราคาค่าเบี้ยประกันที่อาจได้เรทดีกว่าการดีลตรงกับบริษัทประกันภัย อย่างไรก็ดี ฝ่ายจัดการอาคาร ควรต้องศึกษาว่ามีความเสียหายใดที่เกิดขึ้นบ่อยครั้ง เพื่อหาทางป้องกันปัญหาระยะยาว เพราะการเคลมบ่อยๆนั้นมีผลต่ออัตราเบี้ยในปีถัดไป เช่น หากทุกครั้งที่ฝนตก มีน้ำรั่วซึมจากขอบกระจกด้านนอก ก็ควรหาแนวทางป้องกันระยะยาว เช่น ทำซีลขอบกระจกใหม่ทั้งอาคาร หรือแม้แต่เคสที่เป็นข่าวล่าสุดกรณีน้ำท่วมในลานจอดรถคอนโดแห่งหนึ่ง ส่งผลกระทบให้รถผู้พักอาศัยเสียหายจำนวนมาก หลังการทำเคลมเรื่องดังกล่าว ต้องเร่งตรวจสอบและแก้ไขปัญหาระยะยาว เพื่อไม่ให้เหตุการณ์ดังกล่าวเกิดขึ้นอีก เป็นต้น อย่างไรก็การทำประกันภัยอาคารของนิติบุคคลฯ นั้น ไม่รวมความเสียหายในทรัพย์สินของเจ้าของร่วม หรือกรณีเจ้าของร่วมสร้างความเสียหายให้กับเจ้าของร่วมรายอื่น เช่น กรณีสาย flex ของซิงค์ล้างจานแตก น้ำท่วมไปห้องเพื่อนบ้าน หรือน้ำท่วมไปลงลิฟท์ หากเจ้าของร่วมไม่ได้ทำประกันภัยไว้ ก็จะต้องรับผิดชอบความเสียหายอย่างมหาศาล เพราะไม่ได้ทำประกันภัยไว้ เป็นต้น…

วิธีไล่แมลงสาบในคอนโดและบ้าน กำจัดได้แบบไม่ทำร้ายกัน

ปัญหาแมลงสาบที่มักจะเข้ามากวนใจเราตามห้องครัว โต๊ะอาหาร หรือ ตู้เก็บของลิ้นชักต่างๆ ซึ่งการที่แมลงสาบเข้ามาแวะเวียนอยู่ในบ้านเรามักจะนำพาซึ่งเชื้อโรคต่างๆ เข้ามาด้วย ดังนั้นเราจึงควรหาวิธีการที่จะทำให้บ้านหรือคอนโดของเราปราศจากแมลงสาบกันค่ะ วันนี้พลัส พร็อพเพอร์ตี้ มีวิธีกำจัดแมลงสาบในคอนโดและบ้านให้ออกจากห้องไปได้อย่างง่ายดาย ด้วยสูตรไล่แมลงสาบในคอนโดแบบธรรมชาติที่ไม่ทำร้ายกันทั้งตัวแมลงสาบและเจ้าของห้องเอง วิธีนี้สามารถนำไปใช้ได้ทั้งผู้ที่อาศัยอยู่ในบ้านและคอนโดมิเนียม เชิญออกด้วยสูตรธรรมชาติ 1. พริกไทย ใช้พริกไทยเม็ดประมาณ 6-7 เม็ด วางตามจุดต่างๆ ที่แมลงสาบชอบอยู่ หรือใช้พริกไทยเม็ดใส่ถุงผ้าเล็กๆ แล้วนำไปวางก็ได้ 2. ใบกระวาน นำไปกระวานไปวางไว้ตามจุดสุ่มเสี่ยงต่อการมีแมลงสาบมาป้วนเปี้ยน 3. ลูกเหม็น หาภาชนะใส่ลูกเหม็นแบบมีฝาเปิดไปวางใกล้ๆ ถังขยะในบ้าน แต่วางให้พ้นจากมือเด็กๆ ด้วย 4. สเปรย์พริกไทย ผสมพริกไทย 2 ช้อนโต๊ะกับน้ำสะอาด ¼ ถ้วยตวง คนให้เข้ากันแล้วเทใส่กระบอกสเปรย์ ไว้ฉีดตามจุดที่เห็นแมลงสาบอยู่บ่อยๆ นอกจากเราจะใช้วิธีกำจัดแมลงสาบในคอนโดแบบธรรมชาติเพื่อเชิญเค้าออกไปแล้ว เราก็ต้องหาทางป้องกันไม่ให้เค้ากลับมาเยี่ยมเยียนเหล่าอีก โดยแก่นสำคัญหลักคือ การรักษาความสะอาด และขจัดสิ่งที่แมลงสาบชอบออกไปให้พ้นจากพื้นที่อาศัยของเราด้วยวิธีการดังนี้ วิธีกำจัดแมลงสาบในคอนโดและบ้านด้วยสูตรธรรมชาติ 1. ขยะเปียกอย่าทิ้งไว้ในบ้าน ขยะและเศษอาหารเหลือ ๆ เป็นอาหารอันโอชะของเจ้าแมลงสาบ เก็บใส่ถุงผูกให้เรียบร้อยออกไปทิ้งนอกบ้าน 2. เก็บกวาดบ้านทุกวัน ทำความสะอาดบ้านอยู่เสมอเป็นหัวใจของการป้องกันแมลงสาบ โดยเฉพาะส่วนใต้โต๊ะอาหารต้องสะอาดเป็นพิเศษ 3. เคลียร์ขนมให้พ้นลิ้นชัก แมลงสาบจะตามกลิ่นและกัดแทะกินอย่างสบายใจ ต้องสอดส่องดูแลให้ดีอย่าปล่อยเศษขนมทิ้งไว้ 4. ล้างจานให้หมด เก็บล้างหลังกินเสร็จทุกครั้ง หากแช่จานชามทิ้งไว้ ก็เหมือนเป็นเหยื่อล่อให้แมลงสาบมากินเศษอาหารต่อ 5. เก็บอาหาร ขนมใส่กล่องมิดชิด หากล่องอาหารแบบมีฝาปิดมาใส่อาหารที่กินเหลือให้มิดชิด เก็บไว้ในตู้กับข้าวหรือตู้เย็น 6. กำจัดน้ำขัง เจิ่งนอง แมลงสาบอยู่รอดได้แค่มีแหล่งน้ำ ดังนั้นในบ้านไม่ควรมีน้ำขังเด็ดขาด หากมีน้ำหกเลอะเทอะต้องรีบเช็ดให้แห้ง 7. ยาแนวปิดเส้นทางเดิน รอยแยกหรือช่องเแคบ ๆ ตามกำแพงและพื้นบ้าน เป็นเส้นทางเดินของเหล่าแมลงสาบ ให้ยาแนวปิดให้เรียบร้อย หาข้อมูลคอนโดที่คุณต้องการได้ที่นี่: คอนโดสุขุมวิท, คอนโดให้เช่า, คอนโดจตุจักร, ขายคอนโด, คอนโดทองหล่อ, ทรัพย์สินรอการขาย, Bangkok condo for rent, คอนโดพระราม 4, Property Management พลัส พร็อพเพอร์ตี้ ผู้เชี่ยวชาญด้านอสังหาริมทรัพย์แบบครบวงจร รับบริหารจัดการโครงการที่พักอาศัยและเพื่อการพาณิชย์ ด้วยทีมงานระดับคุณภาพกับประสบการณ์ที่มากกว่า 20 ปี เติมเต็มทุกความต้องการอย่างแท้จริง สนใจติดต่อเพื่อรับข้อมูลด้านบริหารโครงการเพิ่มเติมได้ที่ 02 688 7555 หรือ คลิกที่นี่ เพื่อให้เราติดต่อกลับ

ข่าวสารจากพลัสฯ​

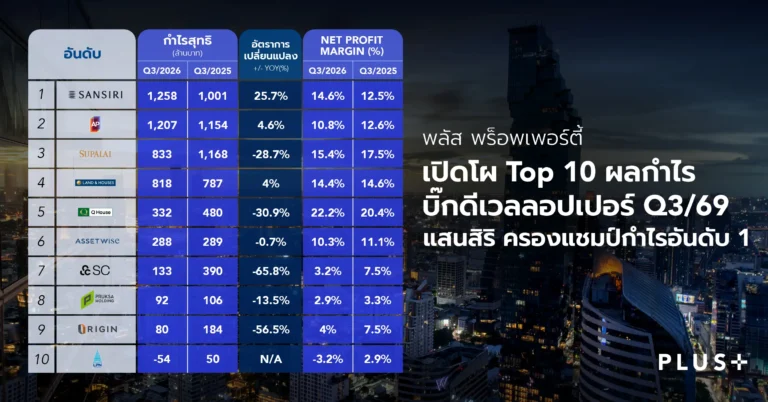
“พลัส พร็อพเพอร์ตี้” เปิดโผ Top 10 ผลกำไรบิ๊กดีเวลลอปเปอร์ Q3/69 ชู 4 กลยุทธ์รับตลาดอสังหาฯ ปี 70

พลัส พร็อพเพอร์ตี้ เปิดผลวิเคราะห์ผลการดำเนินงาน 10 ผู้ประกอบการอสังหาริมทรัพย์รายใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย ประจำไตรมาส 3 ปี 2569 พบ “แสนสิริ” ทำกำไรสุทธิสูงสุด ตามด้วย “เอพี ไทยแลนด์” และ “ศุภาลัย” ผู้ประกอบการอสังหาฯ ในช่วง Q3 ยังเผชิญความท้าทายจากตลาดที่อยู่อาศัยที่ฟื้นตัวไม่ทั่วถึง โดยการทยอยโอนโครงการที่พร้อมส่งมอบรวมถึงการรับรู้รายได้จาก Backlog ยังคงเป็นแรงหนุนสำคัญต่อผลประกอบการ ควบคู่กับการควบคุมต้นทุนและค่าใช้จ่ายเพื่อรักษาระดับกำไร ขณะที่การขยายธุรกิจ Recurring Income เช่น ธุรกิจให้เช่า ธุรกิจโรงแรม เป็นอีกช่องทางในการกระจายแหล่งรายได้ของผู้ประกอบการ ส่วนตลาดที่อยู่อาศัยระดับบนในบางทำเลยังมีแรงซื้อจากกลุ่มที่มีกำลังซื้อสูงมาช่วยหนุน อย่างไรก็ตาม ภาระหนี้ครัวเรือน กำลังซื้อที่เปราะบาง และเกณฑ์สินเชื่อที่เข้มงวด ยังเป็นปัจจัยกดดันตลาดที่ต้องติดตามต่อไปจนถึงปี 2570 เผย 10 อันดับ ผลกำไรบิ๊กอสังหาฯ Q3/69 อันดับ 1 แสนสิริ (SIRI) ครองแชมป์กำไรอันดับ 1 มีกำไรสุทธิ 1,258 ล้านบาท เพิ่มขึ้น 25.7% จากช่วงเดียวกันของปีก่อน ขณะที่มีรายได้รวม 8,638 ล้านบาท เพิ่มขึ้น 8.1% โดยมีปัจจัยสนับสนุนจากการทยอยโอนกรรมสิทธิ์โครงการที่พร้อมส่งมอบ ทั้งคอนโดมิเนียมพร้อมอยู่และโครงการแนวราบ รวมถึงการบริหารพอร์ตโครงการให้สอดคล้องกับความต้องการของผู้บริโภคในแต่ละกลุ่ม ควบคู่กับการควบคุมต้นทุนและรักษาวินัยทางการเงิน อันดับ 2 เอพี ไทยแลนด์ (AP) มีกำไรสุทธิ 1,207 ล้านบาท เพิ่มขึ้น 4.6% จากช่วงเดียวกันของปีก่อน และมีรายได้รวม 11,165 ล้านบาท เพิ่มขึ้น 21.6% โดยมีแรงหนุนจากการทยอยโอนกรรมสิทธิ์ที่อยู่อาศัย ทั้งโครงการแนวราบที่ส่งมอบจากยอดขายรอรับรู้รายได้ (Backlog) และคอนโดมิเนียมที่ก่อสร้างแล้วเสร็จ ประกอบกับการบริหารพอร์ตสินค้าให้ครอบคลุมที่อยู่อาศัยหลายประเภท และการขยายตลาดไปยังทำเลต่างจังหวัด อันดับ 3 ศุภาลัย (SPALI) ทำกำไรสุทธิ 833 ล้านบาท ลดลง 28.7% จากช่วงเดียวกันของปีก่อน และรายได้รวม 5,421 ล้านบาท ลดลง 18.7% โดยมีปัจจัยกดดันจากการโอนกรรมสิทธิ์โครงการแนวราบที่ชะลอตัวตามภาวะตลาด ขณะที่คอนโดมิเนียมโครงการใหม่เพิ่งเริ่มทยอยโอนในช่วงปลาย Q3 และคาดว่าจะรับรู้รายได้เพิ่มขึ้นใน Q4 นอกจากนี้ การโอนกรรมสิทธิ์ในโครงการร่วมทุนและบริษัทร่วมในออสเตรเลียยังลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน อันดับ 4 แลนด์ แอนด์ เฮ้าส์ (LH) ทำกำไรสุทธิ 818 ล้านบาท เพิ่มขึ้น 4% จากช่วงเดียวกันของปีก่อน…

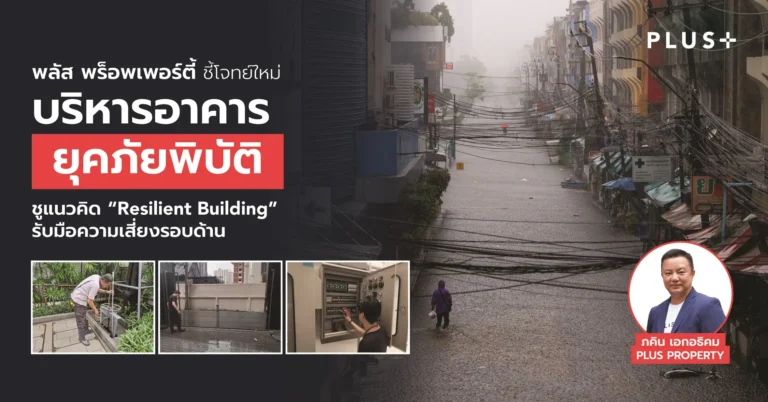
พลัส พร็อพเพอร์ตี้ ชี้โจทย์ใหม่ “บริหารอาคารยุคภัยพิบัติ” ชูแนวคิด “Resilient Building” รับมือความเสี่ยงรอบด้าน

ภัยธรรมชาติและสภาพอากาศที่เปลี่ยนแปลงกำลังเป็นความท้าทายที่หลายประเทศทั่วโลกต้องเผชิญ รวมถึงประเทศไทย ซึ่งในช่วงที่ผ่านมาเกิดภัยพิบัติที่มีความถี่และรุนแรงขึ้น ทั้งแผ่นดินไหวเมื่อปีก่อน น้ำท่วมใหญ่ภาคใต้และ กทม. โดยสถิติจากกรมป้องกันและบรรเทาสาธารณภัย ระบุว่า ช่วง 10 ปีที่ผ่านมา น้ำท่วมและพายุเป็นภัยพิบัติที่เกิดขึ้นมากที่สุด สร้างความเสียหายรุนแรง และมีแนวโน้มเกิดต่อเนื่องและอาจสร้างผลกระทบในวงกว้างขึ้น นี่จึงเป็น โจทย์ใหม่ของผู้ดูแลอาคาร ที่ต้องวางแผนล่วงหน้าเพื่อรับมือสถานการณ์ความไม่แน่นอนที่อาจเพิ่มมากขึ้น นายภคิน เอกอธิคม ผู้อำนวยการฝ่ายบริหารทรัพยากรอาคาร บริษัท พลัส พร็อพเพอร์ตี้ จำกัด (ในเครือแสนสิริ) เปิดเผยว่า อาคารทุกประเภทได้รับการออกแบบก่อสร้างและวางระบบตามมาตรฐานและข้อกำหนดด้านความปลอดภัยตามกฎหมายอยู่แล้ว ซึ่งรวมไปถึงศักยภาพในการรองรับภัยพิบัติ หน้าที่สำคัญของผู้ดูแลอาคารจึงเป็นการดูแลโครงสร้างและระบบต่างๆ ให้ยังคงทำงานได้และมีประสิทธิภาพตามที่ออกแบบไว้ตั้งแต่ต้น นอกจากนี้ ผู้ดูแลอาคาร เช่น ผู้จัดการอาคาร ช่างอาคาร ควรมีความรู้ในการตรวจดูสภาพอาคารเบื้องต้น (Visual Check) เพื่อสังเกตความผิดปกติ เช่น รอยแตกร้าวที่มีแนวโน้มขยายตัว การทรุดตัวที่ผิดปกติ หรือคราบน้ำรั่วซึมในจุดเดิมซ้ำ ๆ หากพบความผิดปกติควรให้วิศวกรหรือผู้เชี่ยวชาญเข้าตรวจสอบเพิ่มเติม เพื่อให้ระบบอาคารยังคงทำงานได้เต็มประสิทธิภาพ และรองรับภัยพิบัติได้ตามมาตรฐานที่กำหนดไว้ ทุกอาคารมีความเสี่ยงต่างกัน ควรวางแผนรับมือให้เหมาะสม อาคารแต่ละแห่งมีจุดเสี่ยงที่ต่างกัน เราควรรู้จักอาคารของตนเองเพื่อประเมินความเสี่ยงและวางแผนเชิงป้องกัน โดยพิจารณาทั้งจากประเภทของภัยที่อาจเกิดขึ้น จุดเปราะบางของอาคาร และผลกระทบที่อาจตามมาเมื่อเกิดภัยพิบัติ เพื่อจัดลำดับความสำคัญและกำหนดมาตรการรับมือให้เหมาะสมกับระดับความเสี่ยงไว้ล่วงหน้า ตัวอย่างกรณีศึกษาอาคารเชิงพาณิชย์ที่ตั้งอยู่ใกล้แหล่งน้ำ และมีลักษณะพื้นที่ลาดเอียงจากบริเวณด้านหน้าโครงการลงสู่พื้นที่ด้านในที่มีระดับต่ำกว่า ตัวอาคารมีชั้นใต้ดินหลายชั้น และมีห้องเครื่อง ห้องควบคุมอยู่ชั้นล่าง กรณีนี้ต้องเตรียมรับมือความเสี่ยงจากน้ำท่วมเป็นพิเศษ เพราะหากน้ำเข้าถึงอาคารสามารถสร้างความเสียหายให้กับระบบสำคัญทั้งไฟฟ้าและน้ำประปา ซึ่งกระทบต่อการดำเนินธุรกิจและการใช้งานของอาคารที่อาจต้องหยุดลง แม้พื้นที่นั้นจะไม่เคยเผชิญเหตุน้ำท่วมมาก่อน แต่เมื่อเห็นความเสี่ยงก็ควรป้องกันไว้ตั้งแต่ต้น อาคารลักษณะนี้ควรต้องเตรียมการอย่างดี ไม่ว่าจะเป็นการติดตั้งประตูระบายน้ำ การเตรียมกำแพงกั้นน้ำหรือกระสอบทรายในจุดที่น้ำอาจเข้ามาในโครงการ เช่น หน้าทางเข้าและรอบตัวอาคาร ทั้งนี้ อาคารที่มีชั้นใต้ดินหลายชั้น ควรจัดเตรียมปั๊มน้ำที่มีกำลังสูงสำรองไว้เพื่อกรณีฉุกเฉิน รวมถึงการวางแผนในอนาคตหากสามารถย้ายห้องควบคุมหรือตู้ควบคุมไปยังพื้นที่ที่ปลอดภัยจากน้ำท่วม ก็สามารถลดผลกระทบที่เกิดกับอาคารได้ นอกจากนี้ ควรตรวจสอบและบำรุงรักษาระบบระบายน้ำในช่วงฤดูฝน หน้ามรสุม หรือช่วงเสี่ยงน้ำท่วม ทำการลอกคลองและเตรียมอุปกรณ์ที่จำเป็น เช่น ปั๊มน้ำ ผนังกั้นน้ำ กระสอบทราย ระบบน้ำ-ไฟ-น้ำมันสำรองไว้ประจำโครงการ เพื่อให้นำมาใช้งานได้ทันทีเมื่อเกิดเหตุ ซึ่งจะสามารถช่วยป้องกันและบรรเทาผลกระทบได้ หลังจากประเมินความเสี่ยงแล้ว ควรมีการตรวจสอบความพร้อมของระบบต่างๆ ไม่ว่าจะเป็น ระบบไฟฟ้า ระบบสูบน้ำและระบายน้ำ ระบบสื่อสาร ระบบแจ้งเหตุเพลิงไหม้ และระบบรักษาความปลอดภัย รวมถึง การพิจารณาเตรียมอุปกรณ์สำรองเพื่อทดแทนเมื่ออุปกรณ์หลักขัดข้องกระทันหัน โดยประเมินจากจำนวนอุปกรณ์ที่จำเป็นต่อการใช้งานและขีดความสามารถของแต่ละเครื่อง โดยอุปกรณ์สำรองต่างๆ ก็ต้องมีการดูแลบำรุงรักษาเช่นเดียวกับอุปกรณ์หลัก เพื่อให้ให้สามารถใช้ได้ทันทีเมื่อเกิดเหตุฉุกเฉิน บริหารวิกฤติอย่างเป็นระบบ เชื่อมโยงตั้งแต่รับมือจนถึงการฟื้นฟู แผนรับมือควรครอบคลุมตั้งแต่การป้องกัน การดำเนินงานระหว่างเกิดเหตุ ไปจนถึงการฟื้นฟูหลังสถานการณ์คลี่คลาย โดยต้องตระหนักเสมอว่า แม้เราเตรียมการไว้แล้ว แต่ภัยธรรมชาติเป็นสิ่งที่ควบคุมไม่ได้ จึงอาจเกิดความรุนแรงมากกว่าที่คาดการณ์ได้ ดังนั้นจึงควรวางแผนตามการประเมินความเสี่ยงของแต่ละอาคาร อีกทั้ง ควรทำการฝึกซ้อมแผนฉุกเฉินอย่างสม่ำเสมอ รวมถึงประเมินผลหลังการฝึกซ้อมเพื่อปรับแผนให้มีประสิทธิภาพ และครอบคลุมทุกด้าน โดยเฉพาะเมื่อมีการเปลี่ยนทีมงาน ต้องมีการถ่ายทอดความรู้และฝึกใช้งานระบบที่เกี่ยวข้อง เพื่อให้ทุกคนเข้าใจบทบาทและสามารถปฏิบัติตามขั้นตอนได้อย่างถูกต้อง การสื่อสารก็เป็นอีกหนึ่งสิ่งที่สำคัญมากในช่วงวิกฤติ ควรมีการวางแผนการสื่อสารในทุกระยะ…

“พลัส พร็อพเพอร์ตี้” เดินหน้าลุยตลาดพรีเมียม Q4 ชูจุดแข็ง Property Management เพิ่มมูลค่าสินทรัพย์–หนุนศักยภาพปล่อยเช่า

“พลัส พร็อพเพอร์ตี้” ในเครือแสนสิริ เดินหน้าขยายธุรกิจบริหารจัดการอสังหาริมทรัพย์ระดับพรีเมียมในไตรมาส 4 ต่อยอดความเชี่ยวชาญกว่า 30 ปีในการบริหารคอนโดมิเนียมและบ้านระดับ Luxury, Ultra Luxury และ Branded Residence ที่พลัสฯ ดูแลกว่า 100 โครงการ โดยตั้งเป้าขยายพอร์ต Property Management โครงการระดับบน เจาะพื้นที่กรุงเทพฯ ภูเก็ต และ หัวหิน มุ่งสู่เป้ารายได้ 2,100 ล้านบาทในปีนี้ นางสาวสุวรรณี มหณรงค์ชัย กรรมการผู้จัดการ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด เปิดเผยว่า “พลัสฯ มีแผนระยะยาวในการเดินหน้าพัฒนาบริการ Property Management ระดับพรีเมียมเพื่อตอบโจทย์ลูกค้าที่มองหาผู้บริหารอาคารและการอยู่อาศัยที่มีมาตรฐานพร้อมทั้งประสบการณ์และความเชี่ยวชาญ ด้วยบริการที่ครบวงจร ทั้งนิติคอนโดและหมู่บ้าน ดูแลซื้อขายเช่า รวมถึงบริการหลังการขายอสังหาฯ ที่ออกแบบมาเพื่อการอยู่อาศัยครบทุกมิติ สามารถตอบโจทย์ได้ทั้งผู้ซื้อเพื่ออยู่อาศัยและนักลงทุน “การบริหารจัดการที่มีคุณภาพมาตรฐานเป็นหนึ่งในปัจจัยสำคัญที่ส่งผลต่อการรักษาหรือเพิ่มมูลค่าให้กับอสังหาฯ ควบคู่กับคุณภาพของที่อยู่อาศัยและทำเลที่มีศักยภาพ โดยการเจาะตลาดลูกค้าระดับบนเป็นกลยุทธ์หลักของพลัสฯ ในระยะ 3 ปีนี้ ซึ่งเป็นการขับเคลื่อนความเชี่ยวชาญด้าน Property Management ระดับพรีเมียม มุ่งยกระดับมาตรฐานการบริหารจัดการและสร้างมูลค่าเพิ่มให้กับสินทรัพย์ ซึ่งโครงการระดับพรีเมียมพี่พลัสฯบริหารอยู่ ในโซน สีลม/สาทร/วิทยุ มีตัวอย่างเช่น 98 Wireless, The Met, The River, Athenee Residence, The Empire Place และ The Bangkok Sathorn ส่วนในโซนสุขุมวิทคือ Millenium Residence, The Monument Thonglor, Khun by Yoo, Ashton Asoke และ Ficuslane เป็นต้น” การบริหารจัดการที่ดีจะมีส่วนช่วยสนับสนุนในการตัดสินใจและสร้างความเชื่อมั่นให้กับผู้ซื้อและผู้เช่า เนื่องจากโครงการมีสภาพดี ไม่ทรุดโทรมไปตามกาลเวลา ระบบภายในโครงการพร้อมใช้งาน ซึ่งการที่จะรักษาสิ่งเหล่านี้ จำเป็นต้องมีทีมที่มีความรู้ ความสามารถในการบริหารค่าส่วนกลางได้อย่างเหมาะสมด้วย รวมไปถึงสามารถสร้างคุณภาพการอยู่อาศัยที่ดี สอดรับกับความต้องการของลูกค้าระดับบนที่ให้ความสำคัญกับ After Sale Service ที่ตอบโจทย์การใช้ชีวิตมากขึ้น ซึ่งจากสถานการณ์ฉุกเฉินอันไม่คาดคิดที่เกิดขึ้นในช่วง 3 ปี ที่ผ่านมา ไม่ว่าจะเป็นเหตุการณ์แผนดินไหว หรือ น้ำท่วม พลัสฯ ได้แสดงให้ทุกคนได้เห็นแล้วว่า โครงการที่พลัสฯ บริหารทั้งหมดถือว่ามีการจัดการอย่างมืออาชีพทำให้ผู้อยู่อาศัยได้รับผลกระทบน้อยที่สุด และเมื่อเหตุการณ์คลี่คลาย ก็สามารถซ่อมแซมและปรับปรุงพื้นที่ให้กลับมาพร้อมใช้งานและอยู่ในสภาพที่ดี พลัสฯ จึงเป็นรายแรกๆ…

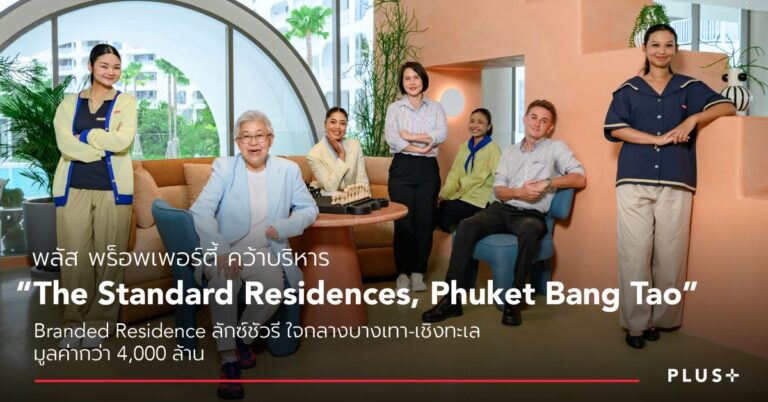
“พลัส พร็อพเพอร์ตี้” คว้าบริหาร “The Standard Residences, Phuket Bang Tao”

Branded Residence ลักซ์ชัวรี ใจกลางบางเทา-เชิงทะเล มูลค่ากว่า 4,000 ล้าน พลัส พร็อพเพอร์ตี้ เดินหน้าแผนรุกภูเก็ตต่อเนื่อง ล่าสุดคว้าบริหาร “The Standard Residences, Phuket Bang Tao” โครงการ Branded Residence ระดับลักซ์ชัวรี ภายใต้ความร่วมมือของ CG Capital และ Hyatt Hotels Corporation บนทำเลบางเทา-เชิงทะเล แหล่งไลฟ์สไตล์เซ็นเตอร์สำคัญของภูเก็ต มูลค่าโครงการรวมกว่า 4,000 ล้านบาท เสริมแกร่งพอร์ตบริหารโครงการระดับพรีเมียม นางสาวสมสกุล หลิมศุทธพรรณ รองกรรมการผู้จัดการฝ่ายพัฒนาธุรกิจและบริหารสินทรัพย์ – ภาคใต้ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด เปิดเผยว่า พลัสฯ มีความเชี่ยวชาญและเป็นแนวหน้าในธุรกิจบริหารจัดการอสังหาริมทรัพย์ระดับพรีเมียม โดย 5 ปีที่ผ่านมา ปักหมุดขยายการดูแลโครงการระดับบน ตลอดจนขยายการดูแลไปยังโครงการรูปแบบ Branded Residence ซึ่งก่อนหน้านี้ เราได้เข้าดูแลโครงการ The Standard Residences, Hua Hin และล่าสุด ได้รับความไว้วางใจต่อเนื่องให้เข้าบริหารโครงการ The Standard Residences, Phuket Bang Tao ซึ่งพลัสฯ มีจุดแข็งในการเข้าใจบริบทตลาดเมืองไทยและการดำเนินงานภายใต้มาตรฐานสากล เชี่ยวชาญทั้งการบริหารอาคาร การบริหารสินทรัพย์ การดูแลด้านการอยู่อาศัยและไลฟ์สไตล์ของลูกค้า โดยเราเป็นเพียงไม่กี่รายในภูเก็ตที่ให้บริการอสังหาฯ อย่างครบวงจร ต่อยอดประสบการณ์จากการบริหารโครงการพรีเมียมในกรุงเทพฯ ซึ่งเราครองส่วนแบ่งตลาดอยู่ถึง 36% ในโครงการที่มีราคาขายมากกว่า 250,000 บาท/ตร.ม. มีพอร์ตโฟลิโอที่แข็งแกร่ง อาทิ 98 Wireless, The Monument Thonglor, KHUN by YOO, Athenee Residence, The River, The Bangkok Sathorn, The Met, Millennium Residence, AESTIQ, Ashton Asoke, THE CROWN Residences และ THE ESSE 36 โดยเราพร้อมนำประสบการณ์กว่า 30 ปี รวมถึง ความเชี่ยวชาญในการบริหารโครงการพรีเมียมมาดูแล The Standard Residences,…

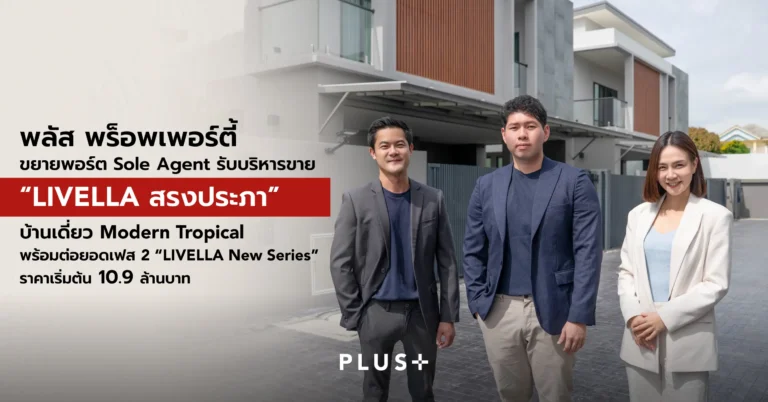
พลัส พร็อพเพอร์ตี้ ขยายพอร์ต Sole Agent รับบริหารขาย “LIVELLA สรงประภา”

บ้านเดี่ยว Modern Tropical พร้อมต่อยอดเฟส 2 “LIVELLA New Series” ราคาเริ่มต้น 10.9 ล้านบาท บริษัท พลัส พร็อพเพอร์ตี้ จำกัด ได้รับแต่งตั้งจาก บริษัท ลิฟเวลล่า พร็อพเพอร์ตี้ ดีเวลลอปเมนท์ จำกัด ให้เป็น Sole Agent ดูแลการขายและการตลาดโครงการ LIVELLA สรงประภา บ้านเดี่ยวสไตล์ Modern Tropical มูลค่าโครงการรวมกว่า 80 ล้านบาท ต่อยอดความเชี่ยวชาญด้านบริหารการขายและการตลาดอสังหาริมทรัพย์ระดับพรีเมียมที่แข็งแกร่ง นางสาวกัญภร กฤตสัมพันธ์ Project Sales Manager ฝ่ายบริหารสินทรัพย์และสนับสนุนการขาย บริษัท พลัส พร็อพเพอร์ตี้ จำกัด กล่าวว่า “พลัส พร็อพเพอร์ตี้ มีประสบการณ์ด้านการบริหารการขายและการตลาดอสังหาริมทรัพย์มากว่า 30 ปี โดยมีความเชี่ยวชาญในการดูแลการขายโครงการระดับพรีเมียมมาอย่างต่อเนื่อง ทั้งการวางกลยุทธ์การขาย การทำความเข้าใจกลุ่มลูกค้าเป้าหมาย และการวางแผนการตลาดให้เหมาะกับแต่ละโครงการ เพื่อให้เข้าถึงลูกค้าได้ตรงกลุ่มมากขึ้น โดยเราพร้อมนำประสบการณ์และความเชี่ยวชาญนี้มาสนับสนุนการขาย LIVELLA ให้เป็นไปตามเป้าหมายของโครงการ” ด้าน นายกฤตพัฒน์ พิตรธำรงพัฒน์ ผู้บริหาร บริษัท ลิฟเวลล่า พร็อพเพอร์ตี้ ดีเวลลอปเมนท์ จำกัด กล่าวว่า “LIVELLA ให้ความสำคัญกับการออกแบบบ้านที่เข้าใจการใช้ชีวิต ทั้งฟังก์ชันการใช้งาน ความเป็นส่วนตัว และยังมีเทคโนโลยี Smart Home ที่ช่วยเพิ่มความสะดวกสบายให้กับผู้อยู่อาศัย บนทำเลศักยภาพ ซึ่งจากความร่วมมือกับพลัส พร็อพเพอร์ตี้ ทำให้ LIVELLA สรงประภา เฟส 1 ปิดการขายเป็นที่เรียบร้อยในระยะเวลาไม่ถึง 1 ปี โดยขณะนี้ กำลังเข้าสู่การพัฒนา LIVELLA เฟส 2 โดยยังคงคอนเซปหลักคือความเป็นส่วนตัวและดีไซน์ที่ออกแบบเพื่อการใช้ชีวิตที่แท้จริง พร้อมเดินหน้าร่วมมือกับพลัส พร็อพเพอร์ตี้ต่อเนื่องในการทำการตลาดและการขายเฟสใหม่นี้” โครงการ LIVELLA New Series เฟส 2 ตั้งอยู่ภายในซอยสรงประภา 24 เขตดอนเมือง กรุงเทพฯ มอบความเป็นส่วนตัวสูงสุด กับบ้านเดี่ยวเพียง 5 หลัง โครงการเป็นรูปแบบ Private Community ไม่มีค่าส่วนกลาง ทำเลใกล้ทางด่วนบางปะอิน-ปากเกร็ด รถไฟฟ้าสายสีแดง และสนามบินดอนเมือง รวมถึงแหล่งอำนวยความสะดวกโดยรอบ อาทิ Robinson ศรีสมาน,…

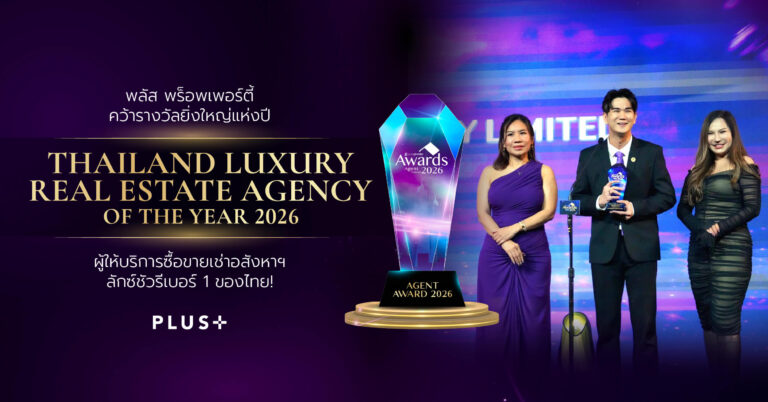
พลัส พร็อพเพอร์ตี้ คว้ารางวัลยิ่งใหญ่แห่งปี “Thailand Luxury Real Estate Agency of The Year 2026”

บริษัท พลัส พร็อพเพอร์ตี้ จำกัด คว้ารางวัล “Thailand Luxury Real Estate Agency of The Year” จากเวที LivingInsider Thailand Agent Awards 2026 ตอกย้ำประสบการณ์และความเชี่ยวชาญในการให้บริการด้านการซื้อ-ขาย-เช่าอสังหาริมทรัพย์ระดับลักซ์ชัวรี โดยมี นายจิรศักดิ์ ไพรพนากิจ ผู้อำนวยการฝ่ายบริหารสินทรัพย์ บริษัท พลัส พร็อพเพอร์ตี้ จำกัด และทีมงาน เป็นตัวแทนขึ้นรับรางวัล ณ โรงแรมแกรนด์ เซนเตอร์ พอยต์ ลุมพินี กรุงเทพฯ นายจิรศักดิ์ เปิดเผยว่า พลัสฯ ดำเนินธุรกิจด้านการบริหารจัดการอสังหาริมทรัพย์มากว่า 30 ปี ในฐานะผู้นำในการให้บริการด้านอสังหาริมทรัพย์แบบครบวงจรของประเทศ มีรายได้รวมปีที่แล้วอยู่ที่ 1,900 ล้านบาท โดยมีบริการ Brokerage ครอบคลุมทั้งการซื้อ-ขายและเช่า เป็นหนึ่งในความเชี่ยวชาญของพลัสฯ จากประสบการณ์ที่สั่งสมมาอย่างต่อเนื่อง ทำให้ทีมงานมีความเข้าใจทั้งบริบทของตลาดและความต้องการของผู้บริโภค เพื่อนำมาประกอบการให้คำแนะนำและคัดสรรอสังหาริมทรัพย์ให้เหมาะกับโจทย์ของลูกค้าแต่ละราย โดยเฉพาะตลาดอสังหาริมทรัพย์ระดับบนที่ลูกค้าให้ความสำคัญกับ “คุณภาพการอยู่อาศัย” มากขึ้น ทั้งทำเล พื้นที่ใช้สอย ฟังก์ชัน และรูปแบบการใช้ชีวิตที่หลากหลาย อาทิ การมีสัตว์เลี้ยงเป็นสมาชิกครอบครัว การดูแลสุขภาพ ไปจนถึงการวางแผนการอยู่อาศัยในระยะยาว ทำให้การเลือกซื้อ เช่า หรือขายอสังหาริมทรัพย์ในปัจจุบัน ต้องพิจารณาให้สอดคล้องกับเป้าหมายและรูปแบบการใช้ชีวิตของแต่ละคนมากขึ้น หัวใจของการให้บริการในตลาดระดับบนจึงอยู่ที่การเข้าใจความต้องการของลูกค้า และนำความรู้ด้านอสังหาริมทรัพย์และข้อมูลตลาดมาช่วยประกอบการตัดสินใจ เพราะลูกค้าแต่ละรายมีเป้าหมายที่แตกต่างกัน ทั้งการซื้อเพื่ออยู่อาศัย การลงทุน การปล่อยเช่า หรือการมองหาที่อยู่อาศัยที่เหมาะกับรูปแบบการใช้ชีวิต ทีมงานจึงต้องให้ข้อมูลอย่างรอบด้าน พร้อมสื่อสารอย่างตรงไปตรงมา และแนะนำสิ่งที่เหมาะสมกับลูกค้าแต่ละรายให้มากที่สุด “ลูกค้าหลายรายกลับมาใช้บริการซ้ำ ทั้งการมองหาบ้านหลังที่สอง หรืออสังหาริมทรัพย์เพื่อการลงทุน ขณะที่บางรายเป็นลูกค้าที่ดูแลกันต่อเนื่องมากกว่า 20 ปี ตั้งแต่รุ่นพ่อแม่จนถึงรุ่นลูก สิ่งเหล่านี้สะท้อนถึงความใส่ใจและจริงใจในการดูแลลูกค้า ซึ่งเป็นดีเอ็นเอของพลัสฯ และเป็นสิ่งสำคัญในตลาด Agent อสังหาริมทรัพย์ โดยเฉพาะกลุ่มลูกค้าระดับบนที่ให้ความสำคัญกับคุณภาพของบริการและคำแนะนำที่เชื่อถือได้” ปัจจุบัน พลัสฯ มีอสังหาริมทรัพย์ในสต๊อกกว่า 28,500 ยูนิต ครอบคลุมทั้งบ้าน คอนโดมิเนียม และวิลล่าทั่วประเทศ รองรับความต้องการทั้งด้านการซื้อ-ขายและเช่า พร้อมทีมงานที่มีความเชี่ยวชาญในการให้คำแนะนำและดูแลกระบวนการให้บริการในแต่ละขั้นตอนครบวงจร บทความที่เกี่ยวข้อง: พลัส พร็อพเพอร์ตี้ ผู้เชี่ยวชาญบริการอสังหาฯ ครบวงจร ที่ตอบโจทย์ได้ทุกความต้องการ บริหารงานนิติบุคคลคอนโด หมู่บ้าน อาคารสถานที่ ที่ปรึกษางานขายโครงการ และตัวแทนซื้อ ขาย เช่า คอนโดมือสอง ด้วยทีมงานระดับคุณภาพกับประสบการณ์ที่มากกว่า 25 ปี เติมเต็มทุกความต้องการอย่างแท้จริง สนใจติดต่อเพื่อรับข้อมูลเพิ่มเติมได้ที่ 02 688…